TRUE REAL ESTATE
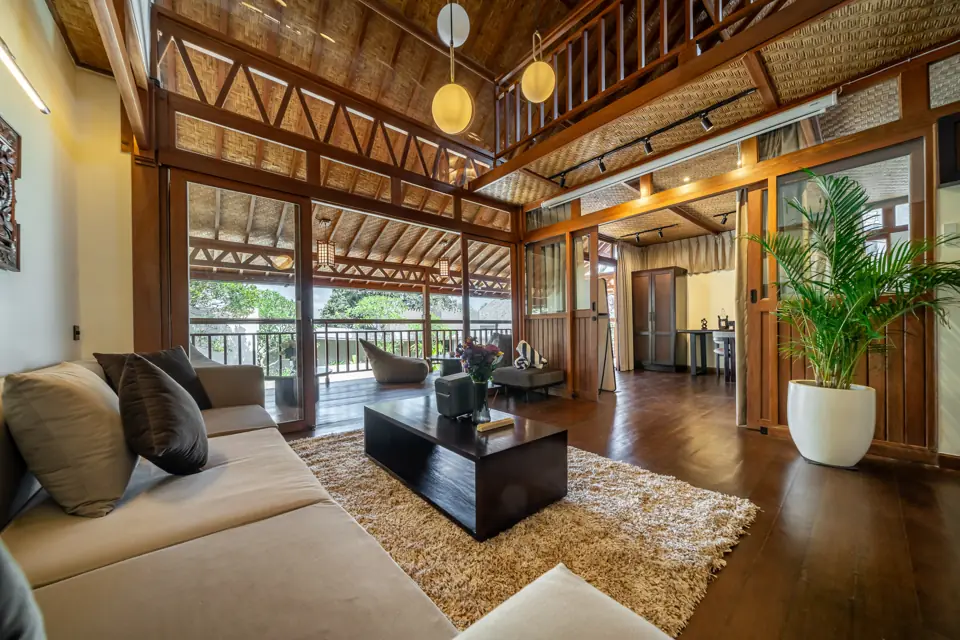
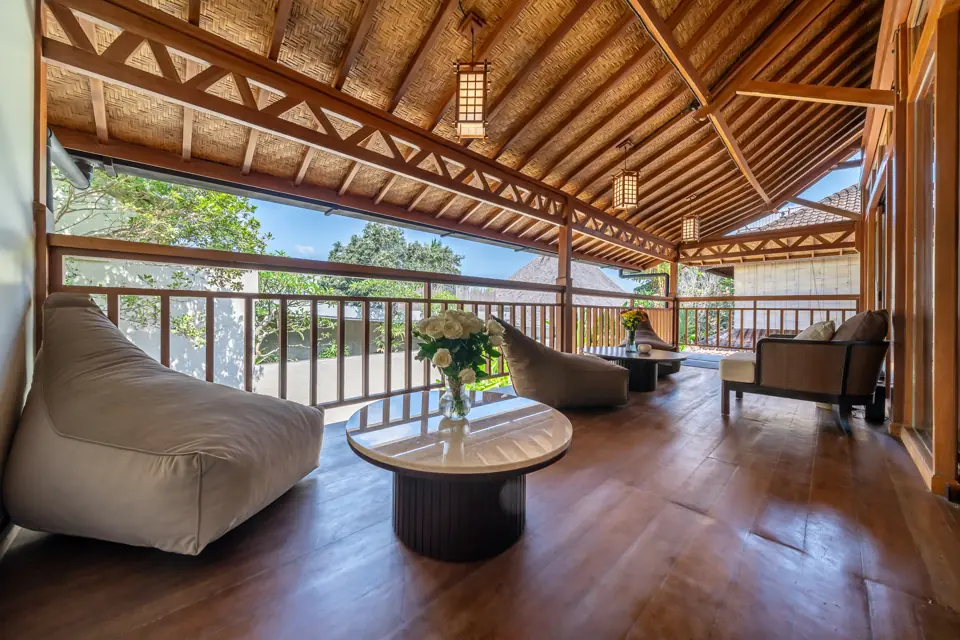
Відкрита тераса апартаментів верхнього поверху

1.

Ситуація. Eco Club House — чотири апартаменти в Penestanan / Sayan (Убуд): два по 91 м² і два по 110 м², короткострокова оренда з 13.10.2026. Балі у 2025 році прийняв 6,95 млн іноземних туристів (+9,72% р/р). Порівнянні діючі об'єкти Убуда (набір із 26, переважно 1–2BR) за останні 12 місяців тримають середню ціну ночі (ADR) з медіаною 106 USD і завантаженість з медіаною 70% (міжквартильний діапазон 64–77%). Ядро гостей Убуда — пари (62,9%), далі соло (17,2%) і сім'ї (13,8%).

Ускладнення. 2026 рік не приніс зростання турпотоку: січень–вересень — 5,24 млн прибуттів (−1,15% р/р), а завантаженість позазіркового розміщення Балі в липні 2026 — 42,53% проти 49,00% роком раніше. Набір порівняння описує успішну частину ринку, а не середній об'єкт острова. Історія Eco — 30 днів продажів; 44 підтверджені бронювання із заїздом з 13.10 (включно із заїздами після 11.11), з них 41 — через Airbnb; першого низького сезону в об'єкта ще не було. Книга бронювань наперед коротка: грудень — 3,2%, січень — 13,7% ночей; за першим місяцем бронювання надходять пізно (медіана — 3,5 дня до заїзду, нижня межа), тому тонка книга — спостереження, а не прогноз завантаженості.

Ключове питання. Чи має формат Eco стійкий попит в Убуді, якого він рівня і типу, де Eco стоїть проти конкурентів — і на які з цих даних інвестор може спирати рішення вже зараз?

Рекомендація. Попит на формат підтверджений ринком, старт Eco — сильний, але короткий; рішення спирати на обережну базу ринку й перевірити на 60–90 днях роботи.

  • Попит. Дозвіллєвий міжнародний попит без піку на вихідних; ядро — пари, другий шар — соло, третій — сім'ї, які обирають верхні апартаменти 110 м². Склад гостей Eco не суперечить складу ринку Убуда (44 бронювання, точність близько ±14 в.п.). Високий сезон — липень–вересень (завантаженість набору 81–87%), слабкі місяці — березень і грудень.
  • Старт Eco. Завантаженість за перші 30 днів — 78–85% залежно від обліку ночей, закритих власником. Це вище за медіану того самого місяця в порівнянних об'єктів (жовтень 2026 — 70,5%) за будь-якого обліку; сам жовтень Eco (73,7–82,4%) — 62–88-й перцентиль набору. Якщо включити об'єкти, завантаженість яких, імовірно, завищена закритими датами, — від рівня медіани до 73-го перцентиля. Ціна ночі нижча за ринок: жовтень — 76 USD (23-й перцентиль), листопад — 102 USD при завантаженості 86,4% за 11 днів. Дохід на доступну ніч — на рівні ринку (індекс ≈1,0; 0,90–1,00, жовтень до жовтня; оцінка за різнорідними цінами: тариф Eco проти середньої помісячних цін Estate Market). Оцінка гостей — 4,92 з 5 за 12 відгуками.
  • Конкуренція. Eco займає позицію «дешевше за ринок при завантаженості вище за ринок». Нова пропозиція Балі до 2029 року на 91,6% — п'ятизіркові готелі; в Убуді з форматом 1–2BR перетинаються вілли у складі нових готелів, але масового введення апартаментів 1–2BR не видно.
  • База для рішення. Використовувати нижній квартиль ринку (завантаженість 64% за рік, 55% у жовтні), а не медіану; зростання ціни до рівня лідерів розглядати як гіпотезу під ціновий тест; розкрити Booking.com і Trip.com як канальний резерв. Юридична й комерційна перевірка об'єкта (земля, дозволи, договір з керуючою компанією, податки, дохідність) — поза межами цього дослідження і проводиться окремо.

Ключові цифри

  • 6,95 млн — іноземні туристи Балі, 2025 (+9,72%); −1,15% р/р — січень–вересень 2026.
  • 106 USD / 70% — медіана ADR і завантаженості 26 порівнянних об'єктів Убуда, 12 міс.; обережна база — 64% (нижній квартиль).
  • 81–87% — завантаженість набору у високий сезон (липень–вересень); 56,5% — грудень (орієнтир, 10 об'єктів).
  • 78–85% — завантаженість Eco за перші 30 днів; 86,4% — 1–11 листопада при ціні ночі 102 USD.
  • ≈1,0 — індекс доходу на доступну ніч Eco до ринку (0,90–1,00, жовтень; оцінка за різнорідними цінами).
  • 4,92 / 5 — оцінка гостей Eco (12 відгуків Airbnb); ринок — 9,25 / 10 на Booking (медіана набору).
  • 62,9% — пари серед гостей Убуда; в Eco — 57% бронювань і 63% ночей.

Situation. Eco Club House comprises four apartments in Penestanan / Sayan (Ubud): two of 91 m² and two of 110 m², let on a short-term basis since 13.10.2026. In 2025 Bali received 6.95 million foreign tourists (+9.72% YoY). Comparable operating properties in Ubud (a set of 26, predominantly 1–2BR) have held, over the last 12 months, a median average daily rate (ADR) of USD 106 and a median occupancy of 70% (interquartile range 64–77%). The core of Ubud's guests are couples (62.9%), followed by solo travellers (17.2%) and families (13.8%).

Complication. 2026 has brought no growth in tourist arrivals: January–September — 5.24 million arrivals (−1.15% YoY), while occupancy of Bali's non-star accommodation in July 2026 stood at 42.53% against 49.00% a year earlier. The comparison set describes the successful part of the market, not the island's average property. Eco's track record is 30 days of sales; 44 confirmed bookings with check-in from 13.10 (including check-ins after 11.11), of which 41 came through Airbnb; the property has not yet been through its first low season. The forward book is short: December — 3.2%, January — 13.7% of nights; on the first month's evidence bookings arrive late (median 3.5 days before check-in, a lower bound), so a thin book is an observation, not an occupancy forecast.

Key question. Is there sustained demand for the Eco format in Ubud, of what level and type, where does Eco stand against its competitors — and which of these data can the investor rely on for a decision today?

Recommendation. Demand for the format is confirmed by the market; Eco's start is strong but short. Base the decision on a cautious market baseline and test it against 60–90 days of operation.

  • Demand. Leisure-driven international demand with no weekend peak; the core is couples, the second layer solo travellers, the third families, who choose the upper 110 m² apartments. Eco's guest mix does not contradict the Ubud market mix (44 bookings, precision of roughly ±14 pp). High season is July–September (set occupancy 81–87%); the weak months are March and December.
  • Eco's start. Occupancy over the first 30 days is 78–85%, depending on how owner-blocked nights are counted. Under any treatment this is above the same-month median of comparable properties (October 2026 — 70.5%); Eco's October itself (73.7–82.4%) sits at the 62nd–88th percentile of the set. If properties whose occupancy is probably inflated by blocked dates are included, it ranges from the median to the 73rd percentile. The nightly rate is below the market: October — USD 76 (23rd percentile), November — USD 102 at 86.4% occupancy over 11 days. Revenue per available night is in line with the market (index ≈1.0; 0.90–1.00, October against October; an estimate built on dissimilar prices: Eco's tariff against the average of Estate Market monthly prices). Guest rating — 4.92 out of 5 across 12 reviews.
  • Competition. Eco holds the position "cheaper than the market, with occupancy above the market". Bali's new supply to 2029 is 91.6% five-star hotels; in Ubud, villas within new hotels overlap with the 1–2BR format, but no large-scale delivery of 1–2BR apartments is in sight.
  • Basis for the decision. Use the market's lower quartile (64% occupancy for the year, 55% in October), not the median; treat a price rise towards the leaders' level as a hypothesis for a price test; open Booking.com and Trip.com as a channel reserve. Legal and commercial due diligence of the property (land, permits, the management company agreement, taxes, yield) lies outside the scope of this research and is carried out separately.

Key Figures

  • 6.95 million — foreign tourists to Bali, 2025 (+9.72%); −1.15% YoY — January–September 2026.
  • USD 106 / 70% — median ADR and occupancy of 26 comparable Ubud properties, 12 months; cautious baseline — 64% (lower quartile).
  • 81–87% — set occupancy in high season (July–September); 56.5% — December (indicative, 10 properties).
  • 78–85% — Eco occupancy over the first 30 days; 86.4% — 1–11 November at a nightly rate of USD 102.
  • ≈1.0 — Eco's revenue-per-available-night index against the market (0.90–1.00, October; an estimate built on dissimilar prices).
  • 4.92 / 5 — Eco guest rating (12 Airbnb reviews); market — 9.25 / 10 on Booking (set median).
  • 62.9% — couples among Ubud guests; at Eco — 57% of bookings and 63% of nights.

Ситуация. Eco Club House — четыре апартамента в Penestanan / Sayan (Убуд): два по 91 м² и два по 110 м², краткосрочная аренда с 13.10.2026. Бали в 2025 году принял 6,95 млн иностранных туристов (+9,72% г/г). Сопоставимые работающие объекты Убуда (набор из 26, преимущественно 1–2BR) за последние 12 месяцев держат среднюю цену ночи (ADR) с медианой 106 USD и загрузку с медианой 70% (межквартильный диапазон 64–77%). Ядро гостей Убуда — пары (62,9%), затем соло (17,2%) и семьи (13,8%).

Осложнение. 2026 год не принёс роста турпотока: январь–сентябрь — 5,24 млн прибытий (−1,15% г/г), а загрузка внезвёздного размещения Бали в июле 2026 — 42,53% против 49,00% годом ранее. Набор сравнения описывает успешную часть рынка, а не средний объект острова. История Eco — 30 дней продаж; 44 подтверждённые брони с заездом с 13.10 (включая заезды после 11.11), из них 41 — через Airbnb; первого низкого сезона у объекта ещё не было. Книга вперёд короткая: декабрь — 3,2%, январь — 13,7% ночей; по первому месяцу брони приходят поздно (медиана — 3,5 дня до заезда, нижняя граница), поэтому тонкая книга — наблюдение, а не прогноз загрузки.

Ключевой вопрос. Есть ли у формата Eco устойчивый спрос в Убуде, какого он уровня и типа, где Eco стоит против конкурентов — и на какие из этих данных инвестор может опирать решение уже сейчас?

Рекомендация. Спрос на формат подтверждён рынком, старт Eco — сильный, но короткий; решение опирать на осторожную базу рынка и проверить на 60–90 днях работы.

  • Спрос. Досуговый международный спрос без выходного пика; ядро — пары, второй слой — соло, третий — семьи, которые выбирают верхние апартаменты 110 м². Состав гостей Eco не противоречит составу рынка Убуда (44 брони, точность около ±14 п.п.). Высокий сезон — июль–сентябрь (загрузка набора 81–87%), слабые месяцы — март и декабрь.
  • Старт Eco. Загрузка за первые 30 дней — 78–85% в зависимости от учёта ночей, закрытых владельцем. Это выше медианы того же месяца у сопоставимых объектов (октябрь 2026 — 70,5%) при любом учёте; сам октябрь Eco (73,7–82,4%) — 62–88-й перцентиль набора. Если включить объекты, загрузка которых, вероятно, завышена закрытыми датами, — от уровня медианы до 73-го перцентиля. Цена ночи ниже рынка: октябрь — 76 USD (23-й перцентиль), ноябрь — 102 USD при загрузке 86,4% за 11 дней. Доход на доступную ночь — на уровне рынка (индекс ≈1,0; 0,90–1,00, октябрь к октябрю; оценка по разнородным ценам: тариф Eco против средней помесячных цен Estate Market). Оценка гостей — 4,92 из 5 по 12 отзывам.
  • Конкуренция. Eco занимает позицию «дешевле рынка при загрузке выше рынка». Новое предложение Бали до 2029 года на 91,6% — пятизвёздочные отели; в Убуде с форматом 1–2BR пересекаются виллы в составе новых отелей, но массового ввода апартаментов 1–2BR не видно.
  • База для решения. Использовать нижний квартиль рынка (загрузка 64% за год, 55% в октябре), а не медиану; рост цены к уровню лидеров рассматривать как гипотезу под ценовой тест; раскрыть Booking.com и Trip.com как канальный резерв. Юридическая и коммерческая проверка объекта (земля, разрешения, договор с управляющей компанией, налоги, доходность) — вне рамок этого исследования и проводится отдельно.

Ключевые цифры

  • 6,95 млн — иностранные туристы Бали, 2025 (+9,72%); −1,15% г/г — январь–сентябрь 2026.
  • 106 USD / 70% — медиана ADR и загрузки 26 сопоставимых объектов Убуда, 12 мес.; осторожная база — 64% (нижний квартиль).
  • 81–87% — загрузка набора в высокий сезон (июль–сентябрь); 56,5% — декабрь (ориентир, 10 объектов).
  • 78–85% — загрузка Eco за первые 30 дней; 86,4% — 1–11 ноября при цене ночи 102 USD.
  • ≈1,0 — индекс дохода на доступную ночь Eco к рынку (0,90–1,00, октябрь; оценка по разнородным ценам).
  • 4,92 / 5 — оценка гостей Eco (12 отзывов Airbnb); рынок — 9,25 / 10 на Booking (медиана набора).
  • 62,9% — пары среди гостей Убуда; у Eco — 57% броней и 63% ночей.
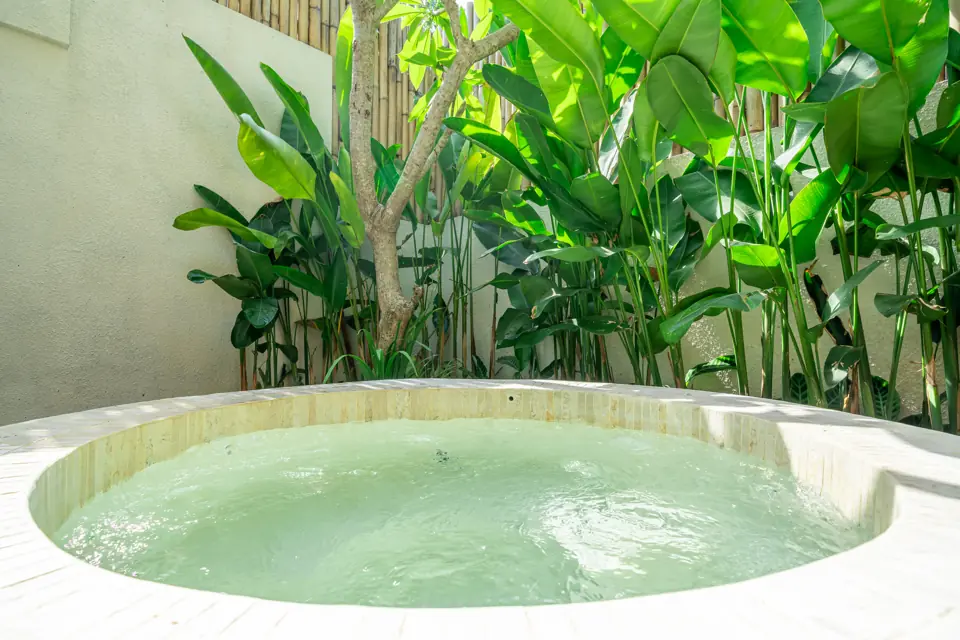
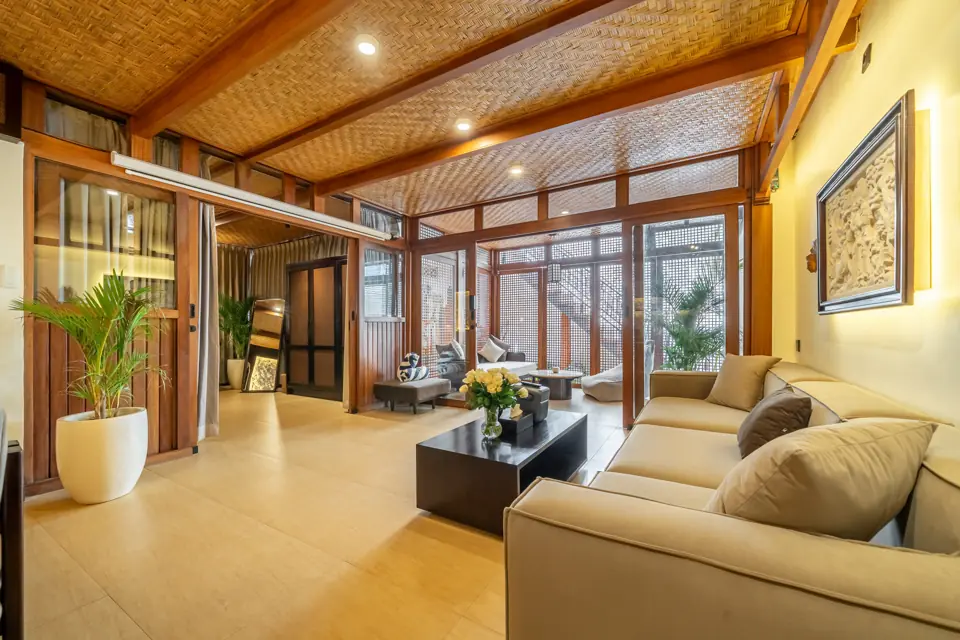
Джакузі-дворик апартаментів першого поверху
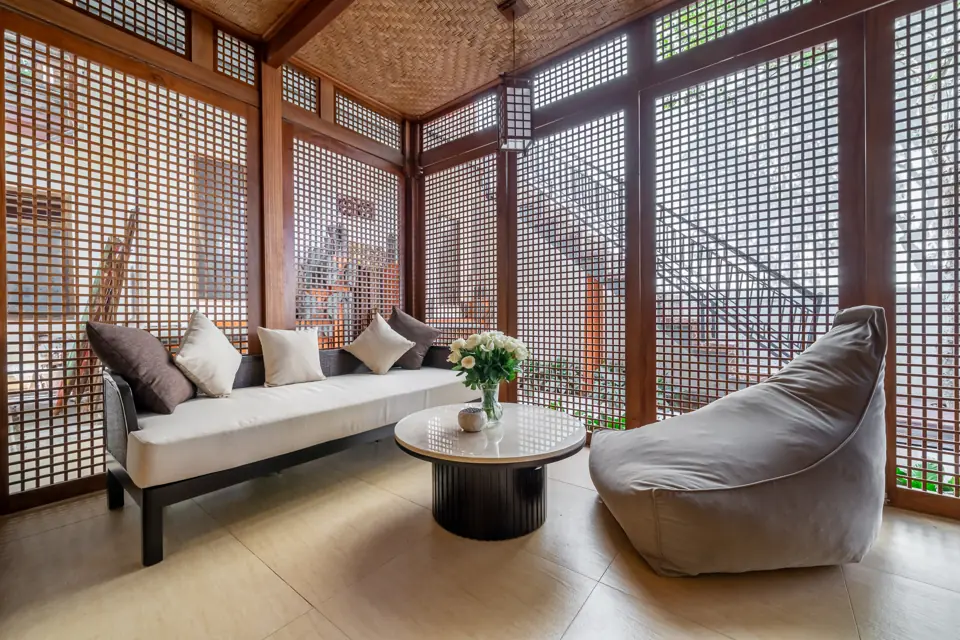
Вітальня апартаментів першого поверху
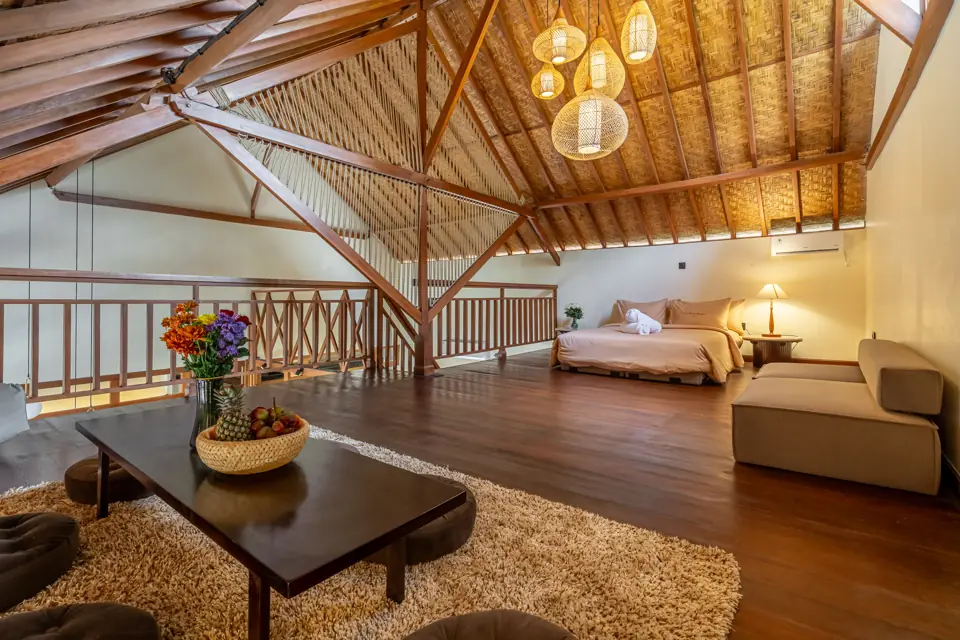
Мансардний рівень апартаментів верхнього поверху

2.

2.1 Турпотік: три роки зростання, 2026 — пауза

  • Прямі прибуття іноземців на Балі: 2023 — 5,27 млн, 2024 — 6,33 млн, 2025 — 6,95 млн (+9,72% р/р). Балі приймає 45,16% усіх іноземних прибуттів Індонезії.
  • 2026 рік зростання не дав: січень–червень — 3,20 млн (−2,42% р/р), січень–вересень — 5,24 млн (−1,15% р/р).
  • Третій квартал при цьому вищий за минулий рік усі три місяці поспіль: липень 697 809, серпень 685 994, вересень 650 169 прибуттів. Спад припав на перше півріччя; до високого сезону потік повернувся до рівня 2025 року.

2.2 Країни: Австралія зростає, частина європейських та азійських ринків слабшає

  • Структура 2025 року: Австралія 23,44%, Індія 8,19%, Китай 7,73%, Південна Корея 4,99%, Велика Британія 4,57%, Франція 4,02%, США 3,95%.
  • Січень–липень 2026 до того самого періоду 2025 року: Австралія +6,5%, Китай +6,2%; Індія −8,1%, Велика Британія −10,3%, Південна Корея −18,4%.
  • Для формату Eco це змішаний сигнал: головний ринок гостей (Австралія) зростає, другий (Велика Британія) у 2026 році скорочується (докладніше про склад гостей — розділ 3).

2.3 Сезонність прибуттів і завантаженість готелів

  • Пік прибуттів 2025 року — липень (697 107), дно — лютий (450 697).
  • Завантаженість зіркових готелів повторює цю форму: 60,62% за 2025 рік; лютий–березень 51,6% і 46,6%; липень–вересень 67,8%, 69,5% і 68,2%.
  • За даними Horwath HTL і Bali Hotels Association, готелі Балі у 2025 році вийшли на завантаженість 73,2% (−2,5%) при ADR 150 USD (−2% у доларах). В Убуді дохід на доступний номер зріс на 5,6% за рахунок ціни (ADR +11%) при м'якшій завантаженості.
  • Зв'язок сезонності ринку із завантаженістю порівнянних об'єктів Убуда розібрано в розділі 4.

2.4 Позазіркове розміщення: сегмент 2026 року охолоджується

  • Липень 2026 року: зіркові готелі — 67,29% (−0,46 в.п. р/р; зростає лише клас 5*, +3,44 в.п.); позазіркове та інше розміщення (вілли, гестхауси) — 42,53% проти 49,00% роком раніше (−6,47 в.п.).
  • Іноземці в позазірковому розміщенні зупиняються на коротший термін: 2,43 ночі в липні 2026 року проти 2,67 у липні 2025 року.
  • Г'яньяр, до якого входить Убуд: сукупна завантаженість розміщення — 45,00% у червні та 48,76% у липні 2026 року (Балі загалом у липні — 56,34%).
  • За AirROI, 553 активні оголошення Airbnb у районі (kecamatan) Убуд за 12 місяців до жовтня 2026 року завантажені в середньому на 43,5%; виручка на оголошення по Убуду — −2% р/р.
Важливе застереження. У розділах 4–6 Eco порівнюється не із середнім об'єктом Балі, а з набором із 26 діючих порівнянних об'єктів Убуда, відібраних за активністю та повнотою даних. Їхня медіанна завантаженість (70%) помітно вища за середню по позазірковому сегменту острова (42,53% у липні 2026 року) і по всіх оголошеннях Airbnb Убуда (43,5%). Набір описує успішну частину ринку; тло 2026 року — рік без зростання турпотоку та з охолодженням позазіркового сегмента.

2.5 Тривалість перебування і витрати туриста

  • Середній термін перебування іноземця за Disparda — 3,06 дня у 2025 році (2,98 у 2024 році). Після 2020 року цей ряд за змістом ближчий до ночей в одному об'єкті розміщення, ніж до всієї поїздки (у 2019 році — 8,20 дня).
  • Витрати іноземного туриста у 2025 році — 172,40 USD на людину на день.
  • Висновок для формату (гіпотеза): короткий термін в одному об'єкті супроводжує поїздку з кількома зупинками, і Убуд може бути однією з них. Медіана 3 ночі за відгуками Убуда (розділ 3.3) з цим узгоджується, але маршрут гостя безпосередньо не вимірювався.

2.6 Убуд: відвідуваність і розмір ринку розміщення

  • Г'яньяр у 2023 році: 2 485 об'єктів розміщення і 15 268 номерів (Disparda; свіжіші дані таблиці неповні).
  • Священний ліс мавп (Monkey Forest) Убуда — 821 688 відвідувань іноземцями у 2025 році проти 956 107 у 2024 році.
  • Короткострокова оренда: AirROI налічує 2 853 активні оголошення по зоні «Убуд» і 553 — у самому районі Убуд; серед цілих будинків району 1BR — 45,0%, 2BR — 30,6%. У вивантаженні Estate Market за п'ятьма запитами по Убуду — 819 об'єктів, з них активних 684 (83,5%); це не повний підрахунок об'єктів міста. Формат Eco (1–2BR) — наймасовіший формат ринку, тому порівняння ведеться всередині нього.

2.7 Нова пропозиція: переважно люкс-готелі

  • Готельний фонд Балі — близько 62 000 номерів (Colliers, II кв. 2026 року). До 2029 року очікується близько 1 700 нових номерів, 91,6% з них — п'ятизіркові; на Убуд припадає 31,6% (за нашою оцінкою — близько 540 номерів).
  • Horwath HTL дає ширшу базу — увесь активний pipeline: по Балі 45 готелів і 5 641 номер, по Убуду 12 готелів і 1 044 номери. Оцінки різняться методикою та горизонтом, але в обох Убуд — один із головних районів нових проєктів.
  • Найближчі відкриття в Убуді:
    • Hiliwatu Bali Ubud (Tribute Portfolio, Payangan) — 38 ключів, з них 12 вілл 1BR; відкриття оголошено (публікація 20.01.2026), фактичний статус на 11.11.2026 не перевірено.
    • Sudamala Resort Ubud — 46 ключів (номери, люкси, вілли з приватним басейном); на 11.11.2026 працює в режимі м'якого відкриття, офіційний запуск — грудень 2026 року.
    • Kimpton Suntaya Bali Ubud (IHG) — 101 номер, зокрема вілли 1–2BR; на 11.11.2026 не відкритий («Opening Soon»).
  • Висновок: основна частина нової пропозиції — брендові готелі вищого класу з іншою ціною та сервісом. Перетин із форматом Eco є (вілли 1–2BR у складі Kimpton і Hiliwatu), але масового введення апартаментів 1–2BR у відкритих джерелах не видно.

2.8 Регулювання

  • Туристичний збір — 150 000 IDR з іноземного туриста за поїздку (Perda Bali 6/2023 у редакції 2/2025, система Love Bali).
  • Мораторій: Інструкція губернатора Балі № 5/2025 обмежує нові готелі, вілли та ресторани на продуктивних (сільськогосподарських) землях. Перелік округів, на які поширюється обмеження, і виняток для Г'яньяра відомі лише із вторинних джерел і потребують перевірки.
  • Від усіх об'єктів короткострокової оренди вимагалося підтвердити повну відповідність законодавству до 31.03.2026 (Horwath HTL 2026).
  • Для інвестора це працює в обидва боки: обмеження можуть стримувати нову пропозицію малих вілл і в такому разі підтримувати готовий діючий об'єкт (гіпотеза: охоплення за округами, зокрема Г'яньяра, підтверджене лише вторинними джерелами); водночас зростають вимоги до ліцензій наявних об'єктів. Перевірка статусу Eco — у переліку розділу 7.

2.9 Що це означає для Eco

  • Попит на Балі великий і стійкий за формою: 6,95 млн туристів, виражений сезон із піком у липні–вересні.
  • 2026 рік — пауза зростання і тиск на позазірковий сегмент; рішення щодо об'єкта варто будувати на консервативній базі, а не на результаті найкращих об'єктів.
  • Нова пропозиція йде в люкс-сегмент; прямих нових конкурентів формату 1–2BR у відкритих даних небагато.

2.1 Arrivals: three years of growth, 2026 — a pause

  • Direct foreign arrivals to Bali: 2023 — 5.27 million, 2024 — 6.33 million, 2025 — 6.95 million (+9.72% YoY). Bali receives 45.16% of all foreign arrivals to Indonesia.
  • 2026 has brought no growth: January–June — 3.20 million (−2.42% YoY), January–September — 5.24 million (−1.15% YoY).
  • The third quarter, however, ran above last year in all three months: July 697,809, August 685,994, September 650,169 arrivals. The decline fell in the first half; by high season the flow had returned to its 2025 level.

2.2 Source markets: Australia grows, some European and Asian markets weaken

  • 2025 mix: Australia 23.44%, India 8.19%, China 7.73%, South Korea 4.99%, United Kingdom 4.57%, France 4.02%, USA 3.95%.
  • January–July 2026 against the same period of 2025: Australia +6.5%, China +6.2%; India −8.1%, United Kingdom −10.3%, South Korea −18.4%.
  • For the Eco format this is a mixed signal: the main guest market (Australia) is growing, while the second (United Kingdom) is contracting in 2026 (guest mix in detail — Section 3).

2.3 Arrival seasonality and hotel occupancy

  • The 2025 arrivals peak was July (697,107), the trough February (450,697).
  • Star-rated hotel occupancy follows the same shape: 60.62% for 2025; February–March 51.6% and 46.6%; July–September 67.8%, 69.5% and 68.2%.
  • According to Horwath HTL and the Bali Hotels Association, Bali hotels reached 73.2% occupancy in 2025 (−2.5%) at an ADR of USD 150 (−2% in dollar terms). In Ubud, revenue per available room rose by 5.6% on the back of price (ADR +11%) with softer occupancy.
  • The link between market seasonality and the occupancy of comparable Ubud properties is examined in Section 4.

2.4 Non-star accommodation: the segment is cooling in 2026

  • July 2026: star-rated hotels — 67.29% (−0.46 pp YoY; only the 5* class is growing, +3.44 pp); non-star and other accommodation (villas, guesthouses) — 42.53% against 49.00% a year earlier (−6.47 pp).
  • Foreigners in non-star accommodation stay for shorter periods: 2.43 nights in July 2026 against 2.67 in July 2025.
  • Gianyar, the regency that includes Ubud: overall accommodation occupancy — 45.00% in June and 48.76% in July 2026 (Bali as a whole in July — 56.34%).
  • According to AirROI, 553 active Airbnb listings in the Ubud district (kecamatan) over the 12 months to October 2026 averaged 43.5% occupancy; revenue per listing across Ubud — −2% YoY.
An important caveat. In Sections 4–6 Eco is compared not with the average Bali property but with a set of 26 operating comparable properties in Ubud, selected for activity and completeness of data. Their median occupancy (70%) is markedly higher than the island's non-star segment average (42.53% in July 2026) and than all Airbnb listings in Ubud (43.5%). The set describes the successful part of the market; the 2026 backdrop is a year with no growth in arrivals and a cooling non-star segment.

2.5 Length of stay and tourist spending

  • The average length of stay of a foreigner according to Disparda — 3.06 days in 2025 (2.98 in 2024). Since 2020 this series is closer in meaning to nights in a single accommodation property than to the whole trip (in 2019 — 8.20 days).
  • Foreign tourist spending in 2025 — USD 172.40 per person per day.
  • Implication for the format (hypothesis): a short stay in a single property accompanies a multi-stop trip, and Ubud may be one of the stops. The median of 3 nights in Ubud reviews (Section 3.3) is consistent with this, but the guest's itinerary has not been measured directly.

2.6 Ubud: visitor numbers and the size of the accommodation market

  • Gianyar in 2023: 2,485 accommodation properties and 15,268 rooms (Disparda; more recent tables are incomplete).
  • Ubud's Sacred Monkey Forest Sanctuary — 821,688 visits by foreigners in 2025 against 956,107 in 2024.
  • Short-term rentals: AirROI counts 2,853 active listings across the "Ubud" area and 553 in the Ubud district itself; among entire homes in the district, 1BR account for 45.0% and 2BR for 30.6%. The Estate Market export across five Ubud queries returns 819 properties, of which 684 are active (83.5%); this is not a full count of the town's properties. The Eco format (1–2BR) is the market's most common format, so the comparison is made within it.

2.7 New supply: mostly luxury hotels

  • Bali's hotel stock is about 62,000 rooms (Colliers, Q2 2026). Around 1,700 new rooms are expected by 2029, 91.6% of them five-star; Ubud accounts for 31.6% (by our estimate, in the order of 540 rooms).
  • Horwath HTL gives a broader base — the entire active pipeline: 45 hotels and 5,641 rooms for Bali, 12 hotels and 1,044 rooms for Ubud. The estimates differ in methodology and horizon, but in both Ubud is one of the main areas for new projects.
  • Nearest openings in Ubud:
    • Hiliwatu Bali Ubud (Tribute Portfolio, Payangan) — 38 keys, including 12 1BR villas; opening announced (publication of 20.01.2026), actual status as of 11.11.2026 not verified.
    • Sudamala Resort Ubud — 46 keys (rooms, suites, villas with private pools); as of 11.11.2026 operating in soft-opening mode, official launch — December 2026.
    • Kimpton Suntaya Bali Ubud (IHG) — 101 rooms, including 1–2BR villas; not open as of 11.11.2026 ("Opening Soon").
  • Conclusion: most new supply consists of upscale branded hotels with a different price point and service. There is overlap with the Eco format (1–2BR villas within Kimpton and Hiliwatu), but no large-scale delivery of 1–2BR apartments is visible in open sources.

2.8 Regulation

  • Tourist levy — IDR 150,000 per foreign tourist per trip (Bali Regional Regulation 6/2023 as amended by 2/2025, the Love Bali system).
  • Moratorium: Bali Governor's Instruction No. 5/2025 restricts new hotels, villas and restaurants on productive (agricultural) land. The list of regencies covered by the restriction, and the exemption for Gianyar, are known only from secondary sources and require verification.
  • All short-term rental properties were required to confirm full legal compliance by 31.03.2026 (Horwath HTL 2026).
  • For the investor this cuts both ways: the restrictions may hold back new supply of small villas and in that case support a ready, operating property (hypothesis: coverage by regency, including Gianyar, is confirmed only by secondary sources); at the same time, licensing requirements for existing properties are rising. Verification of Eco's status — in the checklist in Section 7.

2.9 What this means for Eco

  • Demand in Bali is large and stable in shape: 6.95 million tourists, a pronounced season peaking in July–September.
  • 2026 is a pause in growth and a period of pressure on the non-star segment; the decision on the property should rest on a conservative baseline, not on the results of the best properties.
  • New supply is going into the luxury segment; open data show few direct new competitors in the 1–2BR format.

2.1 Турпоток: три года роста, 2026 — пауза

  • Прямые прибытия иностранцев на Бали: 2023 — 5,27 млн, 2024 — 6,33 млн, 2025 — 6,95 млн (+9,72% г/г). Бали принимает 45,16% всех иностранных прибытий Индонезии.
  • 2026 год роста не дал: январь–июнь — 3,20 млн (−2,42% г/г), январь–сентябрь — 5,24 млн (−1,15% г/г).
  • Третий квартал при этом выше прошлого года все три месяца подряд: июль 697 809, август 685 994, сентябрь 650 169 прибытий. Спад пришёлся на первое полугодие; к высокому сезону поток вернулся к уровню 2025 года.

2.2 Страны: Австралия растёт, часть европейских и азиатских рынков слабеет

  • Структура 2025 года: Австралия 23,44%, Индия 8,19%, Китай 7,73%, Южная Корея 4,99%, Великобритания 4,57%, Франция 4,02%, США 3,95%.
  • Январь–июль 2026 к тому же периоду 2025 года: Австралия +6,5%, Китай +6,2%; Индия −8,1%, Великобритания −10,3%, Южная Корея −18,4%.
  • Для формата Eco это смешанный сигнал: главный рынок гостей (Австралия) растёт, второй (Великобритания) в 2026 году сокращается (подробнее о составе гостей — раздел 3).

2.3 Сезонность прибытий и загрузка гостиниц

  • Пик прибытий 2025 года — июль (697 107), дно — февраль (450 697).
  • Загрузка отелей со звёздами повторяет эту форму: 60,62% за 2025 год; февраль–март 51,6% и 46,6%; июль–сентябрь 67,8%, 69,5% и 68,2%.
  • По данным Horwath HTL и Bali Hotels Association, отели Бали в 2025 году вышли на загрузку 73,2% (−2,5%) при ADR 150 USD (−2% в долларах). В Убуде доход на доступный номер вырос на 5,6% за счёт цены (ADR +11%) при более мягкой загрузке.
  • Связь сезонности рынка с загрузкой сопоставимых объектов Убуда разобрана в разделе 4.

2.4 Внезвёздное размещение: сегмент 2026 года охлаждается

  • Июль 2026 года: отели со звёздами — 67,29% (−0,46 п.п. г/г; растёт только класс 5*, +3,44 п.п.); внезвёздное и прочее размещение (виллы, гестхаусы) — 42,53% против 49,00% годом ранее (−6,47 п.п.).
  • Иностранцы во внезвёздном размещении останавливаются на меньший срок: 2,43 ночи в июле 2026 года против 2,67 в июле 2025 года.
  • Гианьяр, куда входит Убуд: совокупная загрузка размещения — 45,00% в июне и 48,76% в июле 2026 года (Бали в целом в июле — 56,34%).
  • По AirROI, 553 активных объявления Airbnb в районе (kecamatan) Убуд за 12 месяцев до октября 2026 года загружены в среднем на 43,5%; выручка на объявление по Убуду — −2% г/г.
Важная оговорка. В разделах 4–6 Eco сравнивается не со средним объектом Бали, а с набором из 26 работающих сопоставимых объектов Убуда, отобранных по активности и полноте данных. Их медианная загрузка (70%) заметно выше средней по внезвёздному сегменту острова (42,53% в июле 2026 года) и по всем объявлениям Airbnb Убуда (43,5%). Набор описывает успешную часть рынка; фон 2026 года — год без роста турпотока и с охлаждением внезвёздного сегмента.

2.5 Длительность пребывания и расходы туриста

  • Средний срок пребывания иностранца по Disparda — 3,06 дня в 2025 году (2,98 в 2024 году). После 2020 года этот ряд по смыслу ближе к ночам в одном объекте размещения, чем ко всей поездке (в 2019 году — 8,20 дня).
  • Расход иностранного туриста в 2025 году — 172,40 USD на человека в день.
  • Вывод для формата (гипотеза): короткий срок в одном объекте сопутствует поездке с несколькими остановками, и Убуд может быть одной из них. Медиана 3 ночи по отзывам Убуда (раздел 3.3) с этим согласуется, но маршрут гостя напрямую не измерялся.

2.6 Убуд: посещаемость и размер рынка размещения

  • Гианьяр в 2023 году: 2 485 объектов размещения и 15 268 номеров (Disparda; более свежие данные таблицы неполные).
  • Священный лес обезьян (Monkey Forest) Убуда — 821 688 посещений иностранцами в 2025 году против 956 107 в 2024 году.
  • Краткосрочная аренда: AirROI насчитывает 2 853 активных объявления по зоне «Убуд» и 553 — в самом районе Убуд; среди целых домов района 1BR — 45,0%, 2BR — 30,6%. В выгрузке Estate Market по пяти запросам по Убуду — 819 объектов, из них активных 684 (83,5%); это не полный счёт объектов города. Формат Eco (1–2BR) — самый массовый формат рынка, поэтому сравнение ведётся внутри него.

2.7 Новое предложение: в основном люкс-отели

  • Гостиничный фонд Бали — около 62 000 номеров (Colliers, II кв. 2026 года). До 2029 года ожидается около 1 700 новых номеров, 91,6% из них — пятизвёздочные; на Убуд приходится 31,6% (по нашей оценке — порядка 540 номеров).
  • Horwath HTL даёт более широкую базу — весь активный pipeline: по Бали 45 отелей и 5 641 номер, по Убуду 12 отелей и 1 044 номера. Оценки различаются методикой и горизонтом, но в обеих Убуд — один из главных районов новых проектов.
  • Ближайшие открытия в Убуде:
    • Hiliwatu Bali Ubud (Tribute Portfolio, Payangan) — 38 ключей, из них 12 вилл 1BR; открытие объявлено (публикация 20.01.2026), фактический статус на 11.11.2026 не проверен.
    • Sudamala Resort Ubud — 46 ключей (номера, люксы, виллы с частным бассейном); на 11.11.2026 работает в режиме мягкого открытия, официальный запуск — декабрь 2026 года.
    • Kimpton Suntaya Bali Ubud (IHG) — 101 номер, в том числе виллы 1–2BR; на 11.11.2026 не открыт («Opening Soon»).
  • Вывод: основная часть нового предложения — брендовые отели верхнего класса с иной ценой и сервисом. Пересечение с форматом Eco есть (виллы 1–2BR в составе Kimpton и Hiliwatu), но массового ввода апартаментов 1–2BR в открытых источниках не видно.

2.8 Регулирование

  • Туристический сбор — 150 000 IDR с иностранного туриста за поездку (Perda Bali 6/2023 в редакции 2/2025, система Love Bali).
  • Мораторий: Инструкция губернатора Бали № 5/2025 ограничивает новые отели, виллы и рестораны на продуктивных (сельскохозяйственных) землях. Перечень округов, на которые распространяется ограничение, и исключение для Гианьяра известны только из вторичных источников и требуют проверки.
  • От всех объектов краткосрочной аренды требовалось подтвердить полное соответствие законодательству к 31.03.2026 (Horwath HTL 2026).
  • Для инвестора это работает в две стороны: ограничения могут сдерживать новое предложение малых вилл и в таком случае поддерживать готовый работающий объект (гипотеза: охват по округам, в том числе Гианьяра, подтверждён только вторичными источниками); одновременно растут требования к лицензиям существующих объектов. Проверка статуса Eco — в перечне раздела 7.

2.9 Что это значит для Eco

  • Спрос на Бали большой и устойчивый по форме: 6,95 млн туристов, выраженный сезон с пиком июль–сентябрь.
  • 2026 год — пауза роста и давление на внезвёздный сегмент; решение по объекту стоит строить на консервативной базе, а не на результате лучших объектов.
  • Новое предложение идёт в люкс-сегмент; прямых новых конкурентов формата 1–2BR в открытых данных немного.

3.

3.0 На чому ґрунтується розділ

  • Ринок: 15 019 відгуків по 41 об'єкту Убуда (37 об'єктів Booking верхнього сегмента і 4 будинки Airbnb) за 2019 — 06.10.2026. Зовнішньої відкритої статистики про гостей Airbnb і Booking в Убуді не знайдено.
  • Обмеження бази: у ній переважають курорти та бутик-готелі Booking, тому гості з Близького Сходу і Туреччини представлені в ній ширше, ніж у турпотоці Балі загалом, а Китай та Індія — вужче. На Airbnb країна гостя прихована в 71,4% відгуків. Розділ описує гостей преміального Убуда; щодо формату Eco висновки звірено з фактом його гостей.
  • Eco: 44 підтверджені бронювання із заїздом з 13.10, включно з майбутніми заїздами (Guesty, знімок 11.11.2026). Це профіль запуску: частки — з точністю близько ±14 в.п. Тип гостя і країну визначено за непрямими ознаками (кількість гостей у бронюванні, код телефону).

3.1 Хто їде: пари — ядро, соло — другий шар

  • Тип гостя за відгуками Убуда за останні 12 місяців: пари 62,9%, соло 17,2%, сім'ї 13,8%, групи 6,2%. За 24 місяці: пари 65,4%, сім'ї 16,7%, соло 11,4%, групи 6,4%.
  • У відгуках останніх 12 місяців частка мандрівників-одинаків вища за історичну (17% проти 9% за всі роки). Склад бази з часом змінювався, тому це спостереження, а не тренд.
  • Eco: бронювання на двох гостей — 57% бронювань і 63% ночей; на одного гостя — 18% бронювань і 22% ночей; на 3–4 гостей — 20% бронювань і 13% ночей. Склад гостей Eco не суперечить складу ринку Убуда; при 44 бронюваннях точніше порівняти не можна.

3.2 Звідки

  • Відгуки Убуда за 24 місяці: Австралія 11,2%, Велика Британія 8,1%, Саудівська Аравія 7,2%, Франція 5,9%, Німеччина 4,5%, ОАЕ 4,4%, США 4,4%, Туреччина 4,2%, Італія 3,6%, Нідерланди 3,3%.
  • Австралія лідирує за заїздами 10 місяців із 12; у серпні вперед виходять Італія (13,9%) і Франція (11,0%) — європейська відпустка.
  • Австралійці перші й в Убуді, але їхня частка вдвічі нижча, ніж по острову (23,44% прибуттів Балі). Індія у відгуках занижена: 1,5% проти 8,19% прибуттів.
  • Eco за кодом телефону: Велика Британія 8, Австралія 7, Індія 3, США і Канада 2, Німеччина 2, Нідерланди 2, Індонезія 2; у 9 бронювань телефону немає. Лідерство Австралії та Великої Британії не суперечить ринку.
  • Географічне ядро формату Eco: Австралія, Велика Британія, Західна Європа (Франція, Німеччина, Нідерланди, Італія), США; Індія — значущий ринок за BPS (8,19% прибуттів) і в Eco (3 бронювання).

3.3 Як довго

  • Відгуки Убуда: у середньому 3,18 ночі, медіана 3, половина проживань — від 2 до 4 ночей; одна ніч — 13,7%.
  • Eco: у середньому 3,3 ночі, медіана 3; одна ніч — 15 із 44 бронювань, це вище за ринок.
  • Типове проживання в Убуді — 2–4 ночі. Це узгоджується з гіпотезою «зупинки всередині маршруту Балі», але маршрут гостя не вимірювався.

3.4 Коли

  • Заїзди за відгуками Убуда (24 місяці): пік — серпень (11,7%) і липень (10,4%); найслабші листопад (6,6%) і березень (6,8%). Жовтень у базі неповний.
  • Сім'ї їдуть на канікули: їхня частка серед заїздів — 24,9% у липні та 21,9% у грудні проти 8,5% у вересні.

3.5 Навіщо їдуть і на що скаржаться

  • Що цінують (частка розмічених відгуків із похвалою): персонал 53,0%, сервіс 37,8%, їжа 26,7%, номер і простір 26,5%, краєвид 25,2%, тиша і приватність 24,9%, природа 21,7%.
  • На що скаржаться: технічний стан 9,2%, їжа 7,8%, розташування і транспорт 7,5%, комахи 5,2%, ціна і відповідність класу 4,6%, шум 4,5%.
  • Відмінності за типом гостя: пари частіше пишуть про їжу та номер, сім'ї — про розташування і транспорт, соло — про тишу і спокій.
  • Найвищій оцінці частіше супутні люди й ритуали, ніж локація: у відгуках з оцінкою 10 гість називає співробітника на ім'я (89%), відзначає персоналізацію (89%), натуральні матеріали (86%) і ритуал зустрічі (86%); зручна локація (66%) і спільний басейн (70%) трапляються рідше.

3.6 Чотири персони

  • Пара на короткій зупинці (2–4 ночі) — ядро. 57% бронювань і 63% ночей Eco; мотив — природа, тиша, дизайн і натуральні матеріали, іменний сервіс. Бронює пізніше за інших (медіана в Eco — 2 дні до заїзду, нижня межа); цінова чутливість цієї групи не вимірювалася.
  • Соло: велнес, йога, віддалена робота. 18% бронювань і 22% ночей Eco, найдовше проживання (у середньому 4,0 ночі). Мотив — тиша і культура Убуда; кухня і робоче місце — аргумент на користь апартаменту проти номера (гіпотеза, відгуками Eco не перевірена).
  • Сім'я або друзі, 3–4 гостей. 20% бронювань Eco, бронюють заздалегідь (медіана 15 днів). Обирають верхні апартаменти 110 м²: на них 10 із 27 бронювань — на 3 і більше гостей, на нижніх 91 м² — 1 із 17. Сезон — канікули: частка сімей серед заїздів Убуда — 24,9% у липні, 21,9% у грудні, 20,2% у серпні, 19,2% у січні.
  • Довге проживання 7+ ночей. 6 із 44 бронювань і близько третини ночей цих бронювань (32–38% залежно від обліку найдовшого бронювання); 5 із 6 — на нижніх 91 м². На ринку проживання від 6 ночей — 8,3% відгуків. Роль у низький сезон — гіпотеза: в Eco низького сезону ще не було.
  • Не опора: група 5+ / увесь будинок. В Eco 2 бронювання по одній ночі; формат «увесь будинок під групу» попитом поки не підтверджений.

3.7 Чого в попиті Eco поки немає

  • Гості з Близького Сходу: Саудівська Аравія та ОАЕ — 11,6% відгуків Убуда, в Eco — 2 бронювання з 44. Китай (7,73% прибуттів Балі) — 1 бронювання. Спостереження: майже всі продажі Eco йдуть через Airbnb, а в базі відгуків ці гості представлені переважно курортами Booking. Чи пов'язана їхня мала вага в Eco з каналом — гіпотеза: Booking.com і Trip.com в Eco поки не розкриті.
  • Індія — 3 бронювання з 44; у відгуках ринку вона занижена, реальна вага ринку — за BPS.

3.8 Висновок для інвестора

  • Аудиторія формату Eco — міжнародні дозвіллєві мандрівники: пари, далі соло і сім'ї; склад гостей Eco ринку Убуда не суперечить.
  • Ядро ринків — Австралія і Велика Британія; у 2026 році перший зростає, другий скорочується.
  • Резерв аудиторії — сім'ї на верхніх апартаментах 110 м² і гості з Близького Сходу та Китаю через Booking.com і Trip.com; обидва — гіпотези для перевірки, а не врахований попит.

3.0 What this section is based on

  • Market: 15,019 reviews of 41 Ubud properties (37 upper-segment Booking properties and 4 Airbnb homes) for 2019 — 06.10.2026. No external open statistics on Airbnb and Booking guests in Ubud were found.
  • Limitations of the base: it is dominated by Booking resorts and boutique hotels, so guests from the Middle East and Turkey are represented more heavily than in Bali's tourist flow as a whole, and China and India less so. On Airbnb the guest's country is hidden in 71.4% of reviews. The section describes guests of premium Ubud; the conclusions for the Eco format have been checked against the actual profile of its guests.
  • Eco: 44 confirmed bookings with check-in from 13.10, including future check-ins (Guesty, snapshot of 11.11.2026). This is a launch profile: shares are accurate to roughly ±14 pp. Guest type and country are inferred from indirect signs (number of guests in the booking, phone country code).

3.1 Who comes: couples are the core, solo travellers the second layer

  • Guest type in Ubud reviews over the last 12 months: couples 62.9%, solo 17.2%, families 13.8%, groups 6.2%. Over 24 months: couples 65.4%, families 16.7%, solo 11.4%, groups 6.4%.
  • In reviews from the last 12 months the share of solo travellers is above its historical level (17% against 9% across all years). The composition of the base has changed over time, so this is an observation, not a trend.
  • Eco: two-guest bookings — 57% of bookings and 63% of nights; single-guest — 18% of bookings and 22% of nights; 3–4 guests — 20% of bookings and 13% of nights. Eco's guest mix does not contradict the Ubud market mix; with 44 bookings a more precise comparison is not possible.

3.2 Where from

  • Ubud reviews over 24 months: Australia 11.2%, United Kingdom 8.1%, Saudi Arabia 7.2%, France 5.9%, Germany 4.5%, UAE 4.4%, USA 4.4%, Turkey 4.2%, Italy 3.6%, Netherlands 3.3%.
  • Australia leads check-ins in 10 months out of 12; in August Italy (13.9%) and France (11.0%) move ahead — the European summer holiday.
  • Australians lead in Ubud too, but their share is half that for the island (23.44% of Bali arrivals). India is under-represented in reviews: 1.5% against 8.19% of arrivals.
  • Eco by phone country code: United Kingdom 8, Australia 7, India 3, USA and Canada 2, Germany 2, Netherlands 2, Indonesia 2; 9 bookings have no phone number. The lead of Australia and the United Kingdom does not contradict the market.
  • The geographic core of the Eco format: Australia, the United Kingdom, Western Europe (France, Germany, the Netherlands, Italy), the USA; India is a significant market according to BPS (8.19% of arrivals) and at Eco (3 bookings).

3.3 How long

  • Ubud reviews: an average of 3.18 nights, median 3, half of all stays between 2 and 4 nights; one night — 13.7%.
  • Eco: an average of 3.3 nights, median 3; one night — 15 of 44 bookings, which is above the market.
  • The typical stay in Ubud is 2–4 nights. This is consistent with the hypothesis of "a stop within a Bali itinerary", but the guest's itinerary has not been measured.

3.4 When

  • Check-ins in Ubud reviews (24 months): peak — August (11.7%) and July (10.4%); weakest — November (6.6%) and March (6.8%). October is incomplete in the base.
  • Families travel in school holidays: their share of check-ins is 24.9% in July and 21.9% in December against 8.5% in September.

3.5 Why they come and what they complain about

  • What they value (share of tagged reviews with praise): staff 53.0%, service 37.8%, food 26.7%, room and space 26.5%, view 25.2%, quiet and privacy 24.9%, nature 21.7%.
  • What they complain about: maintenance condition 9.2%, food 7.8%, location and transport 7.5%, insects 5.2%, price and value for the class 4.6%, noise 4.5%.
  • Differences by guest type: couples write more often about food and the room, families about location and transport, solo travellers about quiet and calm.
  • The top score is more often accompanied by people and rituals than by location: in reviews scoring 10 the guest names a staff member (89%), notes personalisation (89%), natural materials (86%) and a welcome ritual (86%); a convenient location (66%) and a shared pool (70%) appear less often.

3.6 Four personas

  • The couple on a short stop (2–4 nights) — the core. 57% of bookings and 63% of nights at Eco; motivation — nature, quiet, design and natural materials, personal service. Books later than the others (Eco median — 2 days before check-in, a lower bound); this group's price sensitivity has not been measured.
  • Solo: wellness, yoga, remote work. 18% of bookings and 22% of nights at Eco, the longest stays (an average of 4.0 nights). Motivation — Ubud's quiet and culture; a kitchen and a workspace are an argument for an apartment over a hotel room (hypothesis, not tested by Eco reviews).
  • Family or friends, 3–4 guests. 20% of Eco bookings, booked in advance (median 15 days). They choose the upper 110 m² apartments: 10 of 27 bookings there are for 3 or more guests, against 1 of 17 in the lower 91 m² units. Season — school holidays: the family share of Ubud check-ins is 24.9% in July, 21.9% in December, 20.2% in August, 19.2% in January.
  • Long stays of 7+ nights. 6 of 44 bookings and about a third of nights (32–38% depending on how the longest booking is counted); 5 of 6 in the lower 91 m² units. In the market, stays of 6 nights or more account for 8.3% of reviews. Their role in the low season is a hypothesis: Eco has not yet had a low season.
  • Not a mainstay: groups of 5+ / the whole house. Eco has 2 bookings of one night each; the "whole house for a group" format is not yet confirmed by demand.

3.7 What is not yet present in Eco's demand

  • Guests from the Middle East: Saudi Arabia and the UAE account for 11.6% of Ubud reviews, at Eco — 2 bookings out of 44. China (7.73% of Bali arrivals) — 1 booking. Observation: almost all of Eco's sales come through Airbnb, whereas in the review base these guests are represented mainly by Booking resorts. Whether their small weight at Eco is linked to the channel is a hypothesis: Booking.com and Trip.com have not yet been opened up for Eco.
  • India — 3 bookings out of 44; it is under-represented in market reviews, and the market's real weight comes from BPS.

3.8 Conclusion for the investor

  • The audience for the Eco format is international leisure travellers: couples, then solo travellers and families; Eco's guest mix does not contradict the Ubud market.
  • The core markets are Australia and the United Kingdom; in 2026 the first is growing and the second contracting.
  • The audience reserve is families in the upper 110 m² apartments and guests from the Middle East and China via Booking.com and Trip.com; both are hypotheses to be tested, not demand already accounted for.

3.0 На чём основан раздел

  • Рынок: 15 019 отзывов по 41 объекту Убуда (37 объектов Booking верхнего сегмента и 4 дома Airbnb) за 2019 — 06.10.2026. Внешней открытой статистики о гостях Airbnb и Booking в Убуде не найдено.
  • Ограничения базы: в ней преобладают курорты и бутик-отели Booking, поэтому гости Ближнего Востока и Турции представлены в ней выше, чем в турпотоке Бали в целом, а Китай и Индия — ниже. На Airbnb страна гостя скрыта в 71,4% отзывов. Раздел описывает гостей премиального Убуда; к формату Eco выводы сверены с фактом его гостей.
  • Eco: 44 подтверждённые брони с заездом с 13.10, включая будущие заезды (Guesty, снимок 11.11.2026). Это профиль запуска: доли — с точностью около ±14 п.п. Тип гостя и страна определены по косвенным признакам (число гостей в брони, код телефона).

3.1 Кто едет: пары — ядро, соло — второй слой

  • Тип гостя по отзывам Убуда за последние 12 месяцев: пары 62,9%, соло 17,2%, семьи 13,8%, группы 6,2%. За 24 месяца: пары 65,4%, семьи 16,7%, соло 11,4%, группы 6,4%.
  • В отзывах последних 12 месяцев доля путешественников-одиночек выше исторической (17% против 9% за все годы). Состав базы со временем менялся, поэтому это наблюдение, а не тренд.
  • Eco: брони на двух гостей — 57% броней и 63% ночей; на одного гостя — 18% броней и 22% ночей; на 3–4 гостя — 20% броней и 13% ночей. Состав гостей Eco не противоречит составу рынка Убуда; при 44 бронях точнее сравнить нельзя.

3.2 Откуда

  • Отзывы Убуда за 24 месяца: Австралия 11,2%, Великобритания 8,1%, Саудовская Аравия 7,2%, Франция 5,9%, Германия 4,5%, ОАЭ 4,4%, США 4,4%, Турция 4,2%, Италия 3,6%, Нидерланды 3,3%.
  • Австралия лидирует по заездам 10 месяцев из 12; в августе выходят вперёд Италия (13,9%) и Франция (11,0%) — европейский отпуск.
  • Австралийцы первые и в Убуде, но их доля вдвое ниже, чем по острову (23,44% прибытий Бали). Индия в отзывах занижена: 1,5% против 8,19% прибытий.
  • Eco по коду телефона: Великобритания 8, Австралия 7, Индия 3, США и Канада 2, Германия 2, Нидерланды 2, Индонезия 2; у 9 броней телефона нет. Лидерство Австралии и Великобритании не противоречит рынку.
  • Географическое ядро формата Eco: Австралия, Великобритания, Западная Европа (Франция, Германия, Нидерланды, Италия), США; Индия — значимый рынок по BPS (8,19% прибытий) и у Eco (3 брони).

3.3 Как долго

  • Отзывы Убуда: в среднем 3,18 ночи, медиана 3, половина проживаний — от 2 до 4 ночей; одна ночь — 13,7%.
  • Eco: в среднем 3,3 ночи, медиана 3; одна ночь — 15 из 44 броней, это выше рынка.
  • Типичное проживание в Убуде — 2–4 ночи. Это согласуется с гипотезой «остановки внутри маршрута по Бали», но маршрут гостя не измерялся.

3.4 Когда

  • Заезды по отзывам Убуда (24 месяца): пик — август (11,7%) и июль (10,4%); слабее всего ноябрь (6,6%) и март (6,8%). Октябрь в базе неполный.
  • Семьи едут в каникулы: их доля среди заездов — 24,9% в июле и 21,9% в декабре против 8,5% в сентябре.

3.5 Зачем едут и на что жалуются

  • Что ценят (доля размеченных отзывов с похвалой): персонал 53,0%, сервис 37,8%, еда 26,7%, номер и простор 26,5%, вид 25,2%, тишина и приватность 24,9%, природа 21,7%.
  • На что жалуются: техническое состояние 9,2%, еда 7,8%, расположение и транспорт 7,5%, насекомые 5,2%, цена и соответствие классу 4,6%, шум 4,5%.
  • Различия по типу гостя: пары чаще пишут о еде и номере, семьи — о расположении и транспорте, соло — о тишине и покое.
  • Высшей оценке чаще сопутствуют люди и ритуалы, чем локация: в отзывах с оценкой 10 гость называет сотрудника по имени (89%), отмечает персонализацию (89%), натуральные материалы (86%) и ритуал встречи (86%); удобная локация (66%) и общий бассейн (70%) встречаются реже.

3.6 Четыре персоны

  • Пара на короткой остановке (2–4 ночи) — ядро. 57% броней и 63% ночей Eco; мотив — природа, тишина, дизайн и натуральные материалы, именной сервис. Бронирует позже других (медиана у Eco — 2 дня до заезда, нижняя граница); ценочувствительность этой группы не измерялась.
  • Соло: велнес, йога, удалённая работа. 18% броней и 22% ночей Eco, самое длинное проживание (в среднем 4,0 ночи). Мотив — тишина и культура Убуда; кухня и рабочее место — довод в пользу апартамента против номера (гипотеза, отзывами Eco не проверена).
  • Семья или друзья, 3–4 гостя. 20% броней Eco, бронируют заранее (медиана 15 дней). Выбирают верхние апартаменты 110 м²: на них 10 из 27 броней — на 3 и более гостей, на нижних 91 м² — 1 из 17. Сезон — каникулы: доля семей среди заездов Убуда — 24,9% в июле, 21,9% в декабре, 20,2% в августе, 19,2% в январе.
  • Длинное проживание 7+ ночей. 6 из 44 броней и около трети ночей этих броней (32–38% в зависимости от учёта самой длинной брони); 5 из 6 — на нижних 91 м². На рынке проживания от 6 ночей — 8,3% отзывов. Роль в низкий сезон — гипотеза: у Eco низкого сезона ещё не было.
  • Не опора: группа 5+ / весь дом. У Eco 2 брони по одной ночи; формат «весь дом под группу» спросом пока не подтверждён.

3.7 Чего в спросе Eco пока нет

  • Гости Ближнего Востока: Саудовская Аравия и ОАЭ — 11,6% отзывов Убуда, у Eco — 2 брони из 44. Китай (7,73% прибытий Бали) — 1 бронь. Наблюдение: почти все продажи Eco идут через Airbnb, а в базе отзывов эти гости представлены в основном курортами Booking. Связан ли их малый вес у Eco с каналом — гипотеза: Booking.com и Trip.com у Eco пока не раскрыты.
  • Индия — 3 брони из 44; в отзывах рынка она занижена, реальный вес рынка — по BPS.

3.8 Вывод для инвестора

  • Аудитория формата Eco — международные досуговые путешественники: пары, затем соло и семьи; состав гостей Eco рынку Убуда не противоречит.
  • Ядро рынков — Австралия и Великобритания; в 2026 году первый растёт, второй сокращается.
  • Резерв аудитории — семьи на верхних апартаментах 110 м² и гости Ближнего Востока и Китая через Booking.com и Trip.com; оба — гипотезы для проверки, а не учтённый спрос.

4.

4.0 На чому ґрунтується розділ

  • Ринок: 26 діючих порівнянних об'єктів Убуда (набір B; переважно 1–2BR: 19 об'єктів з 1–2BR, у 5 кількість спалень не вказана, 2 — верхнього шару). Помісячні дані Estate Market за 12 завершених місяців (листопад 2025 — жовтень 2026), перераховані вручну без місяців з нульовою ціною.
  • Ще 7 порівнянних об'єктів показують завантаженість 88% і вище; за календарем Booking частина їхніх дат, імовірно, закрита, а не продана. Вони до набору B не входять і наводяться окремо як перевірка чутливості (усі 33 об'єкти).
  • Eco: 44 підтверджені бронювання із заїздом з 13.10, включно з майбутніми заїздами (Guesty). Ознаки типу попиту Eco — за цими бронюваннями, тобто профіль запуску.

4.1 Рівень попиту: ціна і завантаженість

  • Набір B за 12 місяців: середня ціна ночі (ADR) — медіана 106 USD (міжквартильний діапазон 84–127, 10–90-й перцентилі 74–164); завантаженість — медіана 70% (64–77%, 10–90-й перцентилі 56–82%).
  • За кількістю спалень: 1BR (13 об'єктів) — ADR 104 USD при завантаженості 67,1%; 2BR (8 об'єктів) — ADR 101,5 USD при завантаженості 75,1%.
  • Чутливість: якщо включити 7 об'єктів із завантаженістю 88% і вище, медіана завантаженості 33 об'єктів — 73% (міжквартильний діапазон 67,1–83,9%), ADR — 103 USD (82–123).
  • Обережна база для рішення — нижній квартиль набору B: 64% завантаженості за рік. Медіана описує діючу частину ринку: по всіх 553 оголошеннях Airbnb району Убуд середня завантаженість — 43,5% (розділ 2.4).

4.2 Сезонність

  • Помісячна медіана набору B: максимум — серпень (121 USD, 87%); мінімум завантаженості — грудень (94 USD, 56,5%), але грудень 2025 року є в даних лише в 10 об'єктів із 26, тому це орієнтир.
  • Високий сезон — липень–вересень: завантаженість 81–87%, ADR 109–121 USD, індекс доходу на доступну ніч до середнього місяця року — 1,14–1,38.
  • Слабкі місяці — березень і грудень. Серед місяців з повною вибіркою дно за ціною і доходом на доступну ніч — березень: ціна — 0,88 від середнього рівня року, дохід на доступну ніч — 0,79, завантаженість — 62%. Грудень (орієнтир, 10 об'єктів) — 0,76 за доходом на доступну ніч.
  • Лютий — дно прибуттів на Балі (451 тис.), але завантаженість набору B у лютому — 66%, на рівні року.
  • Жовтень 2026 року, з яким нижче порівнюється старт Eco: завантаженість — медіана 70,5% (нижній квартиль 55,0%, верхній 78,5%), ADR — медіана 109 USD (77,5–127,2).
  • Листопад 2025 року (23 об'єкти, вибірка тонка: медіана — 10 днів знімка на об'єкт): завантаженість — медіана 66,5%, верхній квартиль 78,0%, ADR — 114 USD.
  • Форма кривої завантаженості набору збігається із сезонністю прибуттів на Балі (r = 0,75), завантаженістю зіркових готелів острова (0,74) і заїздами за відгуками Убуда (0,73). Це збіг форми, а не доведена залежність.

4.3 Тип попиту: шість ознак

  • Дозвіллєвий міжнародний, без піку на вихідних (за першими 44 бронюваннями Eco). Ночі розподілені за днями тижня рівно: п'ятниця і субота — 30% при рівномірних 28,6%, кожен день — 13–15%. Бронювання з індонезійським кодом телефону — 2 з 44. Місцевого попиту «на вихідні» та ділового попиту в даних немає.
  • Коротке проживання. Медіана проживання — 3 ночі і в Eco, і за відгуками Убуда; у позазірковому розміщенні Балі іноземець зупиняється в середньому на 2,43 ночі (липень 2026 року). Що це зупинка всередині маршруту Балі — гіпотеза, маршрут не вимірювався.
  • Коротке вікно бронювання. В Eco медіана — 3,5 дня між бронюванням і заїздом, 20 із 44 бронювань зроблено за 0–2 дні. Це нижня межа: продажі відкрилися 13.10, раніших бронювань бути не могло. Що довше проживання, то раніше бронювання: 1–3 ночі — за 2 дні, 4–6 ночей — за 6,5 дня, 7 ночей і більше — за 12,5 дня (кореляція Спірмена 0,40). Термін бронювання по ринку Убуда не виміряний: Estate Market його не дає, відкритого джерела немає.
  • Канал — Airbnb. 41 із 44 бронювань і 140 із 144 ночей Eco надійшли через Airbnb, по одному-два бронювання — через Trip.com і Booking.com. Це спостереження першого місяця: інші канали в Eco поки майже не відкриті.
  • Довгі проживання дають близько третини ночей. Бронювання від 7 ночей — 6 із 44, але 32–38% ночей (залежно від обліку найдовшого бронювання); 5 із 6 — на нижніх апартаментах 91 м². У відгуках ринку проживання від 6 ночей — 8,3% (пороги різні: в Eco від 7 ночей, у ринку від 6).
  • Одна ніч — часте бронювання, але мала частка ночей. 15 із 44 бронювань Eco (34%), але 10% ночей; на ринку одна ніч — 13,7% відгуків. Можливе пояснення (гіпотеза): на запуску короткі вікна між бронюваннями продаються в останній момент.

4.4 Ціна і попит на старті

  • Середня ніч Eco за перші 30 днів — медіана 90 USD (середнє 94), ночі жовтня — 76 USD; медіана ринку — 106 USD за рік і 109 USD у жовтні. Частина попиту перших тижнів може бути пов'язана з вхідною ціною (гіпотеза); наскільки завантаженість утримається при ціні ринку, за 30 днями визначити не можна.
  • У листопаді ціна ночі Eco зросла до 102 USD при завантаженості 86,4% (1–11 листопада). Ціна листопада при цьому нижча за медіану ринку листопада 2025 року (114 USD): це зростання від вхідної ціни жовтня, а не вихід на ціну ринку; вибірка — 11 днів.

4.5 Висновок для інвестора

  • Рівень попиту діючих об'єктів формату Eco в Убуді — близько 70% завантаженості при ціні ночі близько 106 USD; обережна база — 64%.
  • Попит сезонний: липень–вересень — пік (81–87%), березень і грудень — слабкі місяці. Модель об'єкта варто перевіряти на слабкому вікні, а не на річній медіані.
  • Тип попиту — міжнародний дозвіллєвий і короткий: 2–4 ночі; в Eco бронювання надходять пізно (медіана 3,5 дня, нижня межа). Тонка книга на один-два місяці наперед — спостереження, а не прогноз завантаженості; термін бронювання по ринку не виміряний (розділ 6.6).

4.0 What this section is based on

  • Market: 26 operating comparable properties in Ubud (Set B; predominantly 1–2BR: 19 properties with 1–2BR, 5 with bedroom count not stated, 2 from the upper tier). Estate Market monthly data for 12 completed months (November 2025 — October 2026), recalculated by hand excluding months with a zero price.
  • A further 7 comparable properties show occupancy of 88% or more; according to their Booking calendars, some of their dates were probably blocked rather than sold. They are not included in Set B and are shown separately as a sensitivity check (all 33 properties).
  • Eco: 44 confirmed bookings with check-in from 13.10, including future check-ins (Guesty). Eco's demand-type indicators are based on these bookings, i.e. a launch profile.

4.1 Level of demand: price and occupancy

  • Set B over 12 months: average daily rate (ADR) — median USD 106 (interquartile range 84–127, 10th–90th percentiles 74–164); occupancy — median 70% (64–77%, 10th–90th percentiles 56–82%).
  • By bedroom count: 1BR (13 properties) — ADR USD 104 at 67.1% occupancy; 2BR (8 properties) — ADR USD 101.5 at 75.1% occupancy.
  • Sensitivity: if the 7 properties with occupancy of 88% or more are included, the median occupancy of the 33 properties is 73% (interquartile range 67.1–83.9%), ADR — USD 103 (82–123).
  • The cautious baseline for the decision is Set B's lower quartile: 64% occupancy for the year. The median describes the operating part of the market: across all 553 Airbnb listings in the Ubud district, average occupancy is 43.5% (Section 2.4).

4.2 Seasonality

  • Set B monthly median: the high is August (USD 121, 87%); the occupancy low is December (USD 94, 56.5%), but December 2025 is present in the data for only 10 of the 26 properties, so the figure is indicative.
  • High season is July–September: occupancy 81–87%, ADR USD 109–121, revenue-per-available-night index against the average month of the year — 1.14–1.38.
  • The weak months are March and December. Among months with a full sample, the trough for price and for revenue per available night is March: price — 0.88 of the year's average level, revenue per available night — 0.79, occupancy — 62%. December (indicative, 10 properties) — 0.76 for revenue per available night.
  • February is the trough of arrivals to Bali (451 thousand), yet Set B occupancy in February is 66%, in line with the year.
  • October 2026, against which Eco's start is compared below: occupancy — median 70.5% (lower quartile 55.0%, upper 78.5%), ADR — median USD 109 (77.5–127.2).
  • November 2025 (23 properties, a thin sample: median of 10 snapshot days per property): occupancy — median 66.5%, upper quartile 78.0%, ADR — USD 114.
  • The shape of the set's occupancy curve matches the seasonality of arrivals to Bali (r = 0.75), the occupancy of the island's star-rated hotels (0.74) and check-ins in Ubud reviews (0.73). This is a match in shape, not a proven dependency.

4.3 Type of demand: six characteristics

  • Leisure-driven and international, with no weekend peak (based on Eco's first 44 bookings). Nights are spread evenly across the days of the week: Friday and Saturday — 30% against an even 28.6%, each day — 13–15%. Bookings with an Indonesian phone code — 2 of 44. There is no local "weekend" demand and no business demand in the data.
  • Short stays. The median stay is 3 nights both at Eco and in Ubud reviews; in Bali's non-star accommodation a foreigner stays on average 2.43 nights (July 2026). That this is a stop within a Bali itinerary is a hypothesis; the itinerary has not been measured.
  • A short booking window. At Eco the median is 3.5 days between booking and check-in; 20 of 44 bookings were made 0–2 days ahead. This is a lower bound: sales opened on 13.10, so no earlier bookings were possible. The longer the stay, the earlier the booking: 1–3 nights — 2 days ahead, 4–6 nights — 6.5 days, 7 nights or more — 12.5 days (Spearman correlation 0.40). The booking window for the Ubud market has not been measured: Estate Market does not provide it, and there is no open source.
  • Channel — Airbnb. 41 of 44 bookings and 140 of 144 nights at Eco came through Airbnb, with one or two bookings each through Trip.com and Booking.com. This is an observation from the first month: Eco's other channels are barely open yet.
  • Long stays deliver about a third of nights. Bookings of 7 nights or more — 6 of 44, but 32–38% of nights (depending on how the longest booking is counted); 5 of 6 in the lower 91 m² apartments. In market reviews, stays of 6 nights or more account for 8.3% (the thresholds differ: 7 nights or more at Eco, 6 or more for the market).
  • One night — a frequent booking but a small share of nights. 15 of 44 Eco bookings (34%), but 10% of nights; in the market, one night accounts for 13.7% of reviews. A possible explanation (hypothesis): at launch, short gaps between bookings are sold at the last minute.

4.4 Price and demand at the start

  • Eco's average night over the first 30 days — median USD 90 (mean 94), October nights — USD 76; the market median — USD 106 for the year and USD 109 in October. Part of the demand in the first weeks may be linked to the entry price (hypothesis); how well occupancy will hold at the market price cannot be determined from 30 days.
  • In November Eco's nightly rate rose to USD 102 at 86.4% occupancy (1–11 November). The November rate is nonetheless below the market median for November 2025 (USD 114): this is a rise from October's entry price, not a move to the market price; the sample is 11 days.

4.5 Conclusion for the investor

  • The level of demand for operating properties of the Eco format in Ubud is about 70% occupancy at a nightly rate of about USD 106; the cautious baseline is 64%.
  • Demand is seasonal: July–September is the peak (81–87%), March and December are the weak months. The property's model should be tested against the weak window, not the annual median.
  • The type of demand is international, leisure-driven and short: 2–4 nights; at Eco bookings arrive late (median 3.5 days, a lower bound). A thin book one to two months ahead is an observation, not an occupancy forecast; the market booking window has not been measured (Section 6.6).

4.0 На чём основан раздел

  • Рынок: 26 работающих сопоставимых объектов Убуда (набор B; преимущественно 1–2BR: 19 объектов с 1–2BR, у 5 спальность не указана, 2 — верхнего слоя). Помесячные данные Estate Market за 12 завершённых месяцев (ноябрь 2025 — октябрь 2026), пересчитаны вручную без месяцев с нулевой ценой.
  • Ещё 7 сопоставимых объектов показывают загрузку 88% и выше; по календарю Booking часть их дат, вероятно, закрыта, а не продана. Они в набор B не входят и приводятся отдельно как проверка чувствительности (все 33 объекта).
  • Eco: 44 подтверждённые брони с заездом с 13.10, включая будущие заезды (Guesty). Признаки типа спроса Eco — по этим броням, то есть профиль запуска.

4.1 Уровень спроса: цена и загрузка

  • Набор B за 12 месяцев: средняя цена ночи (ADR) — медиана 106 USD (межквартильный диапазон 84–127, 10–90-й перцентили 74–164); загрузка — медиана 70% (64–77%, 10–90-й перцентили 56–82%).
  • По спальности: 1BR (13 объектов) — ADR 104 USD при загрузке 67,1%; 2BR (8 объектов) — ADR 101,5 USD при загрузке 75,1%.
  • Чувствительность: если включить 7 объектов с загрузкой 88% и выше, медиана загрузки 33 объектов — 73% (межквартильный диапазон 67,1–83,9%), ADR — 103 USD (82–123).
  • Осторожная база для решения — нижний квартиль набора B: 64% загрузки за год. Медиана описывает работающую часть рынка: по всем 553 объявлениям Airbnb района Убуд средняя загрузка — 43,5% (раздел 2.4).

4.2 Сезонность

  • Помесячная медиана набора B: максимум — август (121 USD, 87%); минимум загрузки — декабрь (94 USD, 56,5%), но декабрь 2025 года есть в данных только у 10 объектов из 26, поэтому это ориентир.
  • Высокий сезон — июль–сентябрь: загрузка 81–87%, ADR 109–121 USD, индекс дохода на доступную ночь к среднему месяцу года — 1,14–1,38.
  • Слабые месяцы — март и декабрь. Среди месяцев с полной выборкой дно по цене и доходу на доступную ночь — март: цена — 0,88 от среднего уровня года, доход на доступную ночь — 0,79, загрузка — 62%. Декабрь (ориентир, 10 объектов) — 0,76 по доходу на доступную ночь.
  • Февраль — дно прибытий на Бали (451 тыс.), но загрузка набора B в феврале — 66%, на уровне года.
  • Октябрь 2026 года, с которым ниже сравнивается старт Eco: загрузка — медиана 70,5% (нижний квартиль 55,0%, верхний 78,5%), ADR — медиана 109 USD (77,5–127,2).
  • Ноябрь 2025 года (23 объекта, выборка тонкая: медиана — 10 дней снимка на объект): загрузка — медиана 66,5%, верхний квартиль 78,0%, ADR — 114 USD.
  • Форма кривой загрузки набора совпадает с сезонностью прибытий на Бали (r = 0,75), загрузкой звёздных отелей острова (0,74) и заездами по отзывам Убуда (0,73). Это совпадение формы, а не доказанная зависимость.

4.3 Тип спроса: шесть признаков

  • Досуговый международный, без выходного пика (по первым 44 броням Eco). Ночи распределены по дням недели ровно: пятница и суббота — 30% при равномерных 28,6%, каждый день — 13–15%. Брони с индонезийским кодом телефона — 2 из 44. Местного спроса «на выходные» и делового спроса в данных нет.
  • Короткое проживание. Медиана проживания — 3 ночи и у Eco, и по отзывам Убуда; во внезвёздном размещении Бали иностранец останавливается в среднем на 2,43 ночи (июль 2026 года). Что это остановка внутри маршрута по Бали — гипотеза, маршрут не измерялся.
  • Короткое окно бронирования. У Eco медиана — 3,5 дня между бронью и заездом, 20 из 44 броней сделаны за 0–2 дня. Это нижняя граница: продажи открылись 13.10, более ранних броней быть не могло. Чем длиннее проживание, тем раньше бронь: 1–3 ночи — за 2 дня, 4–6 ночей — за 6,5 дня, 7 ночей и больше — за 12,5 дня (корреляция Спирмена 0,40). Срок бронирования по рынку Убуда не измерен: Estate Market его не даёт, открытого источника нет.
  • Канал — Airbnb. 41 из 44 броней и 140 из 144 ночей Eco пришли через Airbnb, по одной-две брони — через Trip.com и Booking.com. Это наблюдение первого месяца: другие каналы у Eco пока почти не открыты.
  • Длинные проживания дают около трети ночей. Брони от 7 ночей — 6 из 44, но 32–38% ночей (в зависимости от учёта самой длинной брони); 5 из 6 — на нижних апартаментах 91 м². В отзывах рынка проживания от 6 ночей — 8,3% (пороги разные: у Eco от 7 ночей, у рынка от 6).
  • Одна ночь — частая бронь, но малая доля ночей. 15 из 44 броней Eco (34%), но 10% ночей; на рынке одна ночь — 13,7% отзывов. Возможное объяснение (гипотеза): на запуске короткие окна между бронями продаются в последний момент.

4.4 Цена и спрос на старте

  • Средняя ночь Eco за первые 30 дней — медиана 90 USD (среднее 94), ночи октября — 76 USD; медиана рынка — 106 USD за год и 109 USD в октябре. Часть спроса первых недель может быть связана с входной ценой (гипотеза); насколько загрузка удержится при цене рынка, по 30 дням определить нельзя.
  • В ноябре цена ночи Eco выросла до 102 USD при загрузке 86,4% (1–11 ноября). Цена ноября при этом ниже медианы рынка ноября 2025 года (114 USD): это рост от входной цены октября, а не выход на цену рынка; выборка — 11 дней.

4.5 Вывод для инвестора

  • Уровень спроса работающих объектов формата Eco в Убуде — около 70% загрузки при цене ночи около 106 USD; осторожная база — 64%.
  • Спрос сезонный: июль–сентябрь — пик (81–87%), март и декабрь — слабые месяцы. Модель объекта стоит проверять на слабом окне, а не на годовой медиане.
  • Тип спроса — международный досуговый и короткий: 2–4 ночи; у Eco брони приходят поздно (медиана 3,5 дня, нижняя граница). Тонкая книга на один-два месяца вперёд — наблюдение, а не прогноз загрузки; срок бронирования по рынку не измерен (раздел 6.6).
0.7 0.8 0.9 1.0 1.1 1.2 1.3 1.4

5.

5.1 Як побудовано коло конкурентів

  • Широкий список — 208 об'єктів у Penestanan і Sayan у сегменті Eco (Estate Market, Booking і Google Maps). Із 192 об'єктів, знайдених в Estate Market, 66 (34%) неактивні: частина пропозиції на картах і в базах у продажу не бере участі.
  • Для заміру обрано 70 живих кандидатів, близьких до Eco за ціною і розміром (мінімальна ціна 45–160 USD, до 12 юнітів). Помісячно заміряно 44 об'єкти (93 типи номерів); після відсіву за типологією зіставні 33, з них до основного набору B увійшли 26, а 7 із завантаженістю 88% і вище показано окремо.
  • Для кожного об'єкта набору збережено повне посилання на звіт Estate Market (розділ 8).

5.2 Якість конкурентів: рейтинг і відгуки

  • Живий Booking, набір B: рейтинг — медіана 9,25 з 10 (міжквартильний діапазон 8,9–9,5), 9,0 і вище — у 19 з 26; відгуків — медіана 89,5 на об'єкт, усього 3 767.
  • 7 об'єктів із завантаженістю 88% і вище: медіана рейтингу 9,7, медіана відгуків — 187 на об'єкт.
  • Завантаженість супроводжує рейтинг: кореляція Спірмена 0,50 (p ≈ 0,01; 0,49 без об'єкта з одним відгуком). З ціною рейтинг не пов'язаний (−0,14), кількість відгуків із завантаженістю — теж (−0,11). Об'єкти з рейтингом 9,4 і вище (10 об'єктів) — ADR 100,5 USD при завантаженості 73,2%; нижче 9,0 (7 об'єктів) — ADR 119 USD при 65,3%. Напрям зв'язку не встановлено.
  • Eco: 12 відгуків на Airbnb за перший місяць, середня оцінка 4,92 з 5; на Booking відгуків поки немає. Шкали Airbnb і Booking незіставні, перерахунок не робиться.

5.3 Карта «ціна × завантаженість»

  • Медіани набору B (ADR 105,5 ≈ 106 USD; завантаженість 70,2%) ділять ринок на чотири групи: дорожчі і із завантаженістю вище медіани — 8 об'єктів, дорожчі і нижче — 5, дешевші і вище — 5, дешевші і нижче — 8.
  • Eco — у групі «дешевше за ринок при завантаженості вищій за ринок».
    • Ціна: середня ніч 90 USD — 31-й перцентиль набору до року, 35-й до жовтня; ціна ночей жовтня 76 USD — 23-й перцентиль.
    • Завантаженість: перші 30 днів — 78–85% залежно від обліку ночей, закритих власником. До жовтня 2026 року набору B це 88-й перцентиль без урахування цих ночей і 73-й — з ними в знаменнику; сам жовтень Eco (73,7–82,4%) — 62–88-й перцентиль. Вище за медіану того самого місяця (70,5%) за будь-якого обліку.
    • Якщо додати 7 об'єктів із завантаженістю 88% і вище, жовтень Eco — від рівня медіани (73,7% при медіані 75,0%, 48-й перцентиль) до 73-го перцентиля.
    • Дохід на доступну ніч — на рівні ринку: індекс ≈1,0 (0,90–1,00; жовтень до жовтня), серед 33 об'єктів — 0,87–0,98. Це оцінка за різнорідними цінами: тариф Eco порівнюється із середньою помісячних цін Estate Market. Висока завантаженість компенсувала низьку ціну, але ринок не перевершила.
  • Об'єкти набору із завантаженістю від 77,2% (8 об'єктів) тримають ADR з медіаною 112,5 USD (розкид 64–154). Висока завантаженість в Убуді трапляється і при ціні, вищій за Eco; чи втримає Eco завантаженість при такій ціні — гіпотеза для цінового тесту, а не врахований резерв.

5.4 Ціна Eco зараз

  • Запитувана ціна Eco на Airbnb (3 ночі): заїзд 24.11 — 113 USD за ніч (медіана видачі 1BR у Penestanan і Sayan — 57,5); заїзд 15.12 — 122 USD (медіана 55). Обидва рази ціна Eco — у верхніх десяти відсотках видачі. Видача Airbnb містить кімнати і гестхауси, тому це порівняння рівня, а не формату.
  • Бронювання Eco на найближчі 30 днів (12.11–11.12) — у середньому 114 USD за ніч, близько 58-го перцентиля набору за рік.
  • Ціни в книзі бронювань на грудень і січень — 144 і 136 USD за ніч, вище за торішню медіану ринку цих місяців (94 USD). При 4 і 17 проданих ночах це спостереження, а не цінова позиція об'єкта.

5.5 Де Eco сильніший за ринок

  • Старт завантаженості. 78–85% за перші 30 днів без історії відгуків — вище за медіану жовтня 2026 року в набору B (70,5%); докладніше і з урахуванням 7 об'єктів із завантаженістю 88% і вище — розділ 5.3.
  • Оцінка гостей. 4,92 з 5 за 12 відгуками; 11 з 12 — найвищий бал. База поки мала.
  • Площа і склад. 91 і 110 м²; верхні апартаменти дворівневі, зі стелями до 8 м; у кожному — кухня, тераса і робоче місце, розміщення 2+2. Площу апартаментів конкурентів не виміряно, тому перевага за площею — за описом об'єкта, а не за заміром.
  • Новизна. Реновація 2026 року: нова інженерія, меблі, фільтрація води в кожному апартаменті. Вік фонду конкурентів не виміряно.
  • Пішохідна локація. Penestanan: 80 м до Alchemy Bali, 1,9 км пішки до Ubud Palace — зона кафе і йоги, куди приїжджають пари і соло-гості.
  • Місткість на 3–4 гостей. Верхні 110 м² беруть сім'ї і компанії: 10 з 27 бронювань на них — на 3 і більше гостей.

5.6 Де Eco слабший за ринок

  • Коротка історія. 12 відгуків проти медіани 89,5 у конкурента на Booking; місяць даних проти дванадцяти.
  • Один канал. 41 з 44 бронювань — Airbnb; на Booking відгуків немає. Гостей з Близького Сходу і Китаю в Eco поки майже немає; чи пов'язано це з каналом — гіпотеза, Booking.com і Trip.com в Eco не розкриті.
  • Спільний басейн. Басейн в Eco спільний на 4 апартаменти. Частина конкурентів продає приватний басейн при віллі («Private» у назві — у 4 з 26); частку приватних басейнів по набору не вимірювали.
  • Ціна слабкого сезону не перевірена. Ціни бронювань на грудень–січень вищі за торішню медіану ринку (94 USD), але в книзі всього 4 і 17 ночей; як попит сприйме цю ціну, стане видно лише в сезоні.
  • Дохід за ніч — на рівні ринку, не вище. Індекс ≈1,0: висока завантаженість поки досягнута ціною, нижчою за ринок.
  • Площу і тип басейну конкурентів не виміряно, тому сильна сторона «більший і новіший» залишається якісною.

5.7 Нова пропозиція

  • Нові проєкти Убуда — головно брендові готелі вищого класу (розділ 2.7): інша ціна і сервіс. Вілли 1–2BR у складі Kimpton і Hiliwatu перетинаються з форматом Eco, але масового введення апартаментів 1–2BR у відкритих джерелах немає.

5.8 Позиція Eco однією фразою

Eco — новий клуб із чотирьох великих апартаментів (91–110 м²) у пішохідній зоні Penestanan. На старті він продається дешевше за ринок і завантажений вище за медіану, дохід на доступну ніч — на рівні ринку, оцінка гостей — 4,92 з 5. Головні питання до 60–90 днів роботи від запуску (грудень 2026 — січень 2027): чи втримає об'єкт завантаженість при ціні ринку, як мине перший слабкий сезон і чи відкриються канали, крім Airbnb.

5.1 How the competitor set was built

  • The long list — 208 properties in Penestanan and Sayan in Eco's segment (Estate Market, Booking and Google Maps). Of the 192 properties found in Estate Market, 66 (34%) are inactive: part of the supply visible on maps and in databases is not actually on sale.
  • For measurement, 70 live candidates close to Eco in price and size were selected (minimum price USD 45–160, up to 12 units). 44 properties (93 room types) were measured month by month; after screening by typology, 33 are comparable, of which 26 form the core Set B, while 7 with occupancy of 88% or more are shown separately.
  • For every property in the set, the full link to its Estate Market report is retained (Section 8).

5.2 Competitor quality: ratings and reviews

  • Live Booking, Set B: rating — median 9.25 out of 10 (interquartile range 8.9–9.5), 19 of 26 rated 9.0 or higher; reviews — median 89.5 per property, 3,767 in total.
  • The 7 properties with occupancy of 88% or more: median rating 9.7, median 187 reviews per property.
  • Occupancy goes together with rating: Spearman correlation 0.50 (p ≈ 0.01; 0.49 without the property that has a single review). Rating is not related to price (−0.14), nor is the number of reviews related to occupancy (−0.11). Properties rated 9.4 or higher (10 properties) — ADR USD 100.5 at 73.2% occupancy; below 9.0 (7 properties) — ADR USD 119 at 65.3%. The direction of the relationship has not been established.
  • Eco: 12 reviews on Airbnb in the first month, average score 4.92 out of 5; no reviews on Booking yet. The Airbnb and Booking scales are not comparable, and no conversion is made.

5.3 The price × occupancy map

  • The Set B medians (ADR USD 105.5 ≈ 106; occupancy 70.2%) split the market into four groups: more expensive with occupancy above the median — 8 properties, more expensive and below — 5, cheaper and above — 5, cheaper and below — 8.
  • Eco is in the group "cheaper than the market with occupancy above the market".
    • Price: the average night of USD 90 is the 31st percentile of the set for the year and the 35th for October; the rate of October nights, USD 76, is the 23rd percentile.
    • Occupancy: first 30 days — 78–85%, depending on how owner-blocked nights are counted. Against Set B in October 2026, this is the 88th percentile excluding those nights and the 73rd with them in the denominator; Eco's October itself (73.7–82.4%) is the 62nd–88th percentile. Above the same-month median (70.5%) under any treatment.
    • If the 7 properties with occupancy of 88% or more are added, Eco's October ranges from the median level (73.7% against a median of 75.0%, 48th percentile) to the 73rd percentile.
    • Revenue per available night is at the market level: index ≈1.0 (0.90–1.00; October against October), and 0.87–0.98 among the 33 properties. This is an estimate based on non-uniform prices: Eco's rate is compared with the average of Estate Market's monthly prices. High occupancy has offset the low price, but has not outperformed the market.
  • Properties in the set with occupancy from 77.2% (8 properties) hold an ADR with a median of USD 112.5 (range 64–154). High occupancy in Ubud also occurs at prices above Eco's; whether Eco would hold its occupancy at such a price is a hypothesis for a price test, not a reserve already counted.

5.4 Eco's price today

  • Eco's asking price on Airbnb (3 nights): check-in 24.11 — USD 113 per night (median of 1BR search results in Penestanan and Sayan — 57.5); check-in 15.12 — USD 122 (median 55). Both times Eco's price is in the top ten per cent of the results. Airbnb results include rooms and guesthouses, so this compares the level, not the format.
  • Eco's bookings for the next 30 days (12.11–11.12) average USD 114 per night, around the 58th percentile of the set for the year.
  • Prices on the books for December and January — USD 144 and 136 per night, above last year's market median for those months (USD 94). With 4 and 17 nights sold, this is an observation, not the property's price position.

5.5 Where Eco is stronger than the market

  • Occupancy at the start. 78–85% over the first 30 days with no review history — above Set B's October 2026 median (70.5%); for detail, including the 7 properties with occupancy of 88% or more, see Section 5.3.
  • Guest scores. 4.92 out of 5 across 12 reviews; 11 of 12 are top scores. The base is still small.
  • Size and layout. 91 and 110 m²; the upper apartments are split-level with ceilings of up to 8 m; each has a kitchen, a terrace and a workspace, sleeping 2+2. Competitors' apartment sizes have not been measured, so the size advantage rests on the property description, not on measurement.
  • Newness. 2026 renovation: new building services, furniture, water filtration in every apartment. The age of competitors' stock has not been measured.
  • A walkable location. Penestanan: 80 m to Alchemy Bali, 1.9 km on foot to Ubud Palace — an area of cafés and yoga that draws couples and solo guests.
  • Capacity for 3–4 guests. The upper 110 m² apartments are taken by families and groups: 10 of their 27 bookings are for 3 or more guests.

5.6 Where Eco is weaker than the market

  • A short history. 12 reviews against a competitor median of 89.5 on Booking; one month of data against twelve.
  • A single channel. 41 of 44 bookings came via Airbnb; there are no reviews on Booking. Guests from the Middle East and China are so far almost absent at Eco; whether this is linked to the channel is a hypothesis, as Eco's Booking.com and Trip.com channels have not been developed.
  • A shared pool. Eco's pool is shared among 4 apartments. Some competitors sell a villa with a private pool ("Private" in the name — 4 of 26); the share of private pools across the set was not measured.
  • Low-season pricing is untested. Booked rates for December–January are above last year's market median (USD 94), but only 4 and 17 nights are on the books; how demand responds to this price will become clear only during the season.
  • Revenue per night is at the market level, not above it. Index ≈1.0: the high occupancy has so far been achieved at a price below the market.
  • Competitors' sizes and pool types have not been measured, so the strength of being "larger and newer" remains qualitative.

5.7 New supply

  • Ubud's new projects are mainly upscale branded hotels (Section 2.7): a different price point and service. The 1–2BR villas within Kimpton and Hiliwatu overlap with Eco's format, but open sources show no large-scale delivery of 1–2BR apartments.

5.8 Eco's position in one sentence

Eco is a new club of four large apartments (91–110 m²) in the walkable part of Penestanan. At the start it sells below the market and is occupied above the median; revenue per available night is at the market level, and guest scores are 4.92 out of 5. The main questions for 60–90 days of operation from launch (December 2026 — January 2027): whether the property will hold its occupancy at the market price, how the first low season will go, and whether channels other than Airbnb will open up.

5.1 Как построен круг конкурентов

  • Широкий список — 208 объектов в Penestanan и Sayan в сегменте Eco (Estate Market, Booking и Google Maps). Из 192 объектов, найденных в Estate Market, 66 (34%) неактивны: часть предложения на картах и в базах в продаже не участвует.
  • Для замера выбраны 70 живых кандидатов, близких к Eco по цене и размеру (минимальная цена 45–160 USD, до 12 юнитов). Помесячно замерены 44 объекта (93 типа номеров); после отсева по типологии сопоставимы 33, из них в основной набор B вошли 26, а 7 с загрузкой 88% и выше показаны отдельно.
  • У каждого объекта набора сохранена полная ссылка на отчёт Estate Market (раздел 8).

5.2 Качество конкурентов: рейтинг и отзывы

  • Живой Booking, набор B: рейтинг — медиана 9,25 из 10 (межквартильный диапазон 8,9–9,5), 9,0 и выше — у 19 из 26; отзывов — медиана 89,5 на объект, всего 3 767.
  • 7 объектов с загрузкой 88% и выше: медиана рейтинга 9,7, медиана отзывов — 187 на объект.
  • Загрузка сопутствует рейтингу: корреляция Спирмена 0,50 (p ≈ 0,01; 0,49 без объекта с одним отзывом). С ценой рейтинг не связан (−0,14), число отзывов с загрузкой — тоже (−0,11). Объекты с рейтингом 9,4 и выше (10 объектов) — ADR 100,5 USD при загрузке 73,2%; ниже 9,0 (7 объектов) — ADR 119 USD при 65,3%. Направление связи не установлено.
  • Eco: 12 отзывов на Airbnb за первый месяц, средняя оценка 4,92 из 5; на Booking отзывов пока нет. Шкалы Airbnb и Booking несопоставимы, пересчёт не делается.

5.3 Карта «цена × загрузка»

  • Медианы набора B (ADR 105,5 ≈ 106 USD; загрузка 70,2%) делят рынок на четыре группы: дороже и с загрузкой выше медианы — 8 объектов, дороже и ниже — 5, дешевле и выше — 5, дешевле и ниже — 8.
  • Eco — в группе «дешевле рынка при загрузке выше рынка».
    • Цена: средняя ночь 90 USD — 31-й перцентиль набора к году, 35-й к октябрю; цена ночей октября 76 USD — 23-й перцентиль.
    • Загрузка: первые 30 дней — 78–85% в зависимости от учёта ночей, закрытых владельцем. К октябрю 2026 года набора B это 88-й перцентиль без учёта этих ночей и 73-й — с ними в знаменателе; сам октябрь Eco (73,7–82,4%) — 62–88-й перцентиль. Выше медианы того же месяца (70,5%) при любом учёте.
    • Если добавить 7 объектов с загрузкой 88% и выше, октябрь Eco — от уровня медианы (73,7% при медиане 75,0%, 48-й перцентиль) до 73-го перцентиля.
    • Доход на доступную ночь — на уровне рынка: индекс ≈1,0 (0,90–1,00; октябрь к октябрю), среди 33 объектов — 0,87–0,98. Это оценка по разнородным ценам: тариф Eco сравнивается со средней помесячных цен Estate Market. Высокая загрузка компенсировала низкую цену, но рынок не превзошла.
  • Объекты набора с загрузкой от 77,2% (8 объектов) держат ADR с медианой 112,5 USD (разброс 64–154). Высокая загрузка в Убуде встречается и при цене выше Eco; удержит ли Eco загрузку при такой цене — гипотеза для ценового теста, не учтённый резерв.

5.4 Цена Eco сейчас

  • Запрашиваемая цена Eco на Airbnb (3 ночи): заезд 24.11 — 113 USD за ночь (медиана выдачи 1BR в Penestanan и Sayan — 57,5); заезд 15.12 — 122 USD (медиана 55). Оба раза цена Eco — в верхней десятке процентов выдачи. Выдача Airbnb включает комнаты и гестхаусы, поэтому это сравнение уровня, а не формата.
  • Брони Eco на ближайшие 30 дней (12.11–11.12) — в среднем 114 USD за ночь, около 58-го перцентиля набора за год.
  • Цены на книге на декабрь и январь — 144 и 136 USD за ночь, выше прошлогодней медианы рынка этих месяцев (94 USD). При 4 и 17 проданных ночах это наблюдение, а не ценовая позиция объекта.

5.5 Где Eco сильнее рынка

  • Старт загрузки. 78–85% за первые 30 дней без истории отзывов — выше медианы октября 2026 года у набора B (70,5%); подробнее и с учётом 7 объектов с загрузкой 88% и выше — раздел 5.3.
  • Оценка гостей. 4,92 из 5 по 12 отзывам; 11 из 12 — высший балл. База пока мала.
  • Площадь и состав. 91 и 110 м²; верхние апартаменты двухуровневые, с потолками до 8 м; в каждом — кухня, терраса и рабочее место, размещение 2+2. Площадь апартаментов конкурентов не измерена, поэтому преимущество по площади — по описанию объекта, а не по замеру.
  • Новизна. Реновация 2026 года: новая инженерия, мебель, фильтрация воды в каждом апартаменте. Возраст фонда конкурентов не измерен.
  • Пешая локация. Penestanan: 80 м до Alchemy Bali, 1,9 км пешком до Ubud Palace — зона кафе и йоги, куда приезжают пары и соло-гости.
  • Вместимость на 3–4 гостей. Верхние 110 м² берут семьи и компании: 10 из 27 броней на них — на 3 и более гостей.

5.6 Где Eco слабее рынка

  • Короткая история. 12 отзывов против медианы 89,5 у конкурента на Booking; месяц данных против двенадцати.
  • Один канал. 41 из 44 броней — Airbnb; на Booking отзывов нет. Гостей Ближнего Востока и Китая у Eco пока почти нет; связано ли это с каналом — гипотеза, Booking.com и Trip.com у Eco не раскрыты.
  • Общий бассейн. Бассейн у Eco общий на 4 апартамента. Часть конкурентов продаёт частный бассейн при вилле («Private» в названии — у 4 из 26); долю частных бассейнов по набору не измеряли.
  • Цена слабого сезона не проверена. Цены броней на декабрь–январь выше прошлогодней медианы рынка (94 USD), но на книге всего 4 и 17 ночей; как спрос примет эту цену, станет видно только в сезоне.
  • Доход за ночь — на уровне рынка, не выше. Индекс ≈1,0: высокая загрузка пока достигнута ценой ниже рынка.
  • Площадь и тип бассейна конкурентов не измерены, поэтому сильная сторона «больше и новее» остаётся качественной.

5.7 Новое предложение

  • Новые проекты Убуда — главным образом брендовые отели верхнего класса (раздел 2.7): иная цена и сервис. Виллы 1–2BR в составе Kimpton и Hiliwatu пересекаются с форматом Eco, но массового ввода апартаментов 1–2BR в открытых источниках нет.

5.8 Позиция Eco в одной фразе

Eco — новый клуб из четырёх больших апартаментов (91–110 м²) в пешей зоне Penestanan. На старте он продаётся дешевле рынка и загружен выше медианы, доход на доступную ночь — на уровне рынка, оценка гостей — 4,92 из 5. Главные вопросы к 60–90 дням работы с запуска (декабрь 2026 — январь 2027): удержит ли объект загрузку при цене рынка, как пройдёт первый слабый сезон и откроются ли каналы, кроме Airbnb.

40 50 60 70 80 90 100 40 80 120 160 200 240 Villa Nirvana The Kampung Ubud Villa Eco Club House (4 апартамента)

6.

6.0 На чому ґрунтується розділ

  • Система управління бронюваннями керуючої компанії (Guesty), лише читання; знімок 11.11.2026, 16:14 UTC. Період — перші 30 ночей продажів (13.10–11.11), 4 апартаменти, 120 ночей у продажу, 44 підтверджені бронювання (включно із заїздами після 11.11).
  • У розділі — лише завантаженість, ціна ночі як ціновий рівень і профіль бронювань. Виручка і суми в документ не виносяться.
  • Це профіль запуску нового об'єкта: частки за 44 бронюваннями — з точністю близько ±14 в.п., тип гостя і країна — за непрямими ознаками (кількість гостей у бронюванні, код телефону).

6.1 Завантаженість за 30 днів: три способи обліку

  • Власник закрив для себе 8 ночей зі 120. Від того, як їх враховувати, залежить результат:
    • без закритих ночей у знаменнику — 94 зі 112 ночей, 83,9%;
    • закриті ночі як непродані — 94 зі 120, 78,3%;
    • закриті ночі як зайняті — 102 зі 120, 85,0%.
  • Статистична точність для 30 днів: 95-відсотковий довірчий інтервал (Вілсон) для 83,9% — приблизно 76–90%.
  • По апартаментах без закритих ночей — від 80 до 90%: попит розподілений по всіх чотирьох, а не тримається на одному.
  • Проти ринку: вище за медіану жовтня 2026 року в набору B (70,5%) за будь-якого способу обліку; 88-й перцентиль набору без закритих ночей, 73-й — з ними в знаменнику (докладніше — розділ 5.3).

6.2 По місяцях

  • Жовтень (13–31.10): 82,4% без закритих ночей (56 з 68), 73,7% з ними в знаменнику (56 з 76); медіана ціни ночі — 76 USD. Проти жовтня набору B — 62–88-й перцентиль; якщо додати 7 об'єктів із завантаженістю 88% і вище — від рівня медіани до 73-го перцентиля.
  • Листопад (1–11.11): 86,4% (38 з 44 ночей, закритих ночей немає); медіана ціни ночі — 102 USD. Листопад 2025 року в ринку — медіана 66,5%, верхній квартиль 78,0% (вибірка тонка, 23 об'єкти). Листопад Eco вищий за верхній квартиль, але це 11 днів.
  • Між жовтнем і листопадом медіана ціни ночі зросла на третину (76 → 102 USD, +34%), завантаженість не знизилася. Ціна листопада при цьому нижча за медіану ринку листопада 2025 року (114 USD); це спостереження за 11 днів, а не доказ цінової стійкості.

6.3 Бронювання

  • Тривалість: у середньому 3,3 ночі, медіана — 3; одна ніч — 15 бронювань з 44.
  • Вікно бронювання: медіана — 3,5 дня, 20 з 44 бронювань — за 0–2 дні до заїзду; продажі відкрито 13.10, тому це нижня межа.
  • Гостей у бронюванні: медіана — 2 (середнє 2,3); 25 з 44 бронювань — на двох гостей.
  • Скасування: 4 з 48 бронювань (8%).

6.4 Канали і країни

  • Канали: Airbnb — 41 бронювання з 44, Trip.com — 2, Booking.com — 1. Попит першого місяця підтверджено поки на одній платформі.
  • Країни за кодом телефону гостя: Велика Британія 8, Австралія 7, Індія 3, США і Канада 2, Німеччина 2, Нідерланди 2, Індонезія 2, у 9 бронювань телефону немає. Код телефону — не громадянство; лідерство Великої Британії та Австралії не суперечить ядру ринку Убуда (розділ 3.2).

6.5 Відгуки

  • 12 відгуків на Airbnb за перший місяць, середня оцінка 4,92 з 5; 11 з 12 — найвищий бал. На Booking.com відгуків поки немає.

6.6 Книга бронювань наперед

  • Станом на 11.11.2026 заброньовано: найближчі 30 днів (12.11–11.12) — 27,5% ночей; грудень 2026 року — 3,2% (4 ночі); січень 2027 року — 13,7% (17 ночей).
  • Книга коротка: за першим місяцем бронювання в Eco надходять пізно (медіана — 3,5 дня до заїзду, нижня межа), а термін бронювання по ринку не виміряний. Тому тонка книга — спостереження, а не прогноз завантаженості грудня і січня.
  • Ціни в книзі — 114 USD за ніч на найближчі 30 днів, 144 USD у грудні і 136 USD у січні. При 4 і 17 проданих ночах це спостереження, а не цінова позиція об'єкта.

6.7 Що факт перших тижнів показує і чого не показує

  • Показує: формат продається з першого дня без історії відгуків, завантаженість вища за медіану жовтня 2026 року в набору B (70,5%; із 7 об'єктами із завантаженістю 88% і вище жовтень Eco — від рівня медіани до 73-го перцентиля), гості оцінюють об'єкт високо, склад гостей не суперечить ринку Убуда.
  • Не показує: як об'єкт пройде слабкі місяці (перший — грудень), чи втримає завантаженість при ціні ринку (106–109 USD), яку частку попиту дають канали, крім Airbnb, і скільки в завантаженості старту від видимості нового оголошення. Частину відповідей (грудень, канали, ціна після старту) дасть період до 60–90 днів роботи від запуску (грудень 2026 — січень 2027); березень і високий сезон 2027 року — пізніше.

6.0 What this section is based on

  • The management company's booking management system (Guesty), read-only; snapshot of 11.11.2026, 16:14 UTC. Period — the first 30 nights of sales (13.10–11.11), 4 apartments, 120 nights on sale, 44 confirmed bookings (including check-ins after 11.11).
  • The section covers only occupancy, the nightly rate as a price level, and the booking profile. Revenue and monetary amounts are not included in the document.
  • This is the launch profile of a new property: shares based on 44 bookings are accurate to about ±14 pp; guest type and country are inferred from indirect signs (number of guests per booking, phone country code).

6.1 Occupancy over 30 days: three ways of counting

  • The owner blocked 8 of the 120 nights for personal use. The result depends on how they are treated:
    • excluding blocked nights from the denominator — 94 of 112 nights, 83.9%;
    • blocked nights as unsold — 94 of 120, 78.3%;
    • blocked nights as occupied — 102 of 120, 85.0%.
  • Statistical precision for 30 days: the 95 per cent confidence interval (Wilson) for 83.9% is roughly 76–90%.
  • By apartment, excluding blocked nights — from 80 to 90%: demand is spread across all four rather than resting on one.
  • Against the market: above Set B's October 2026 median (70.5%) under any treatment; the 88th percentile of the set excluding blocked nights and the 73rd with them in the denominator (see Section 5.3 for detail).

6.2 By month

  • October (13–31.10): 82.4% excluding blocked nights (56 of 68), 73.7% with them in the denominator (56 of 76); median nightly rate — USD 76. Against Set B in October — the 62nd–88th percentile; if the 7 properties with occupancy of 88% or more are added — from the median level to the 73rd percentile.
  • November (1–11.11): 86.4% (38 of 44 nights, no blocked nights); median nightly rate — USD 102. November 2025 for the market — median 66.5%, upper quartile 78.0% (a thin sample, 23 properties). Eco's November is above the upper quartile, but this covers 11 days.
  • Between October and November the median nightly rate rose by a third (USD 76 → 102, +34%), and occupancy did not fall. The November rate is nonetheless below the market median for November 2025 (USD 114); this is an observation over 11 days, not proof of price resilience.

6.3 Bookings

  • Length: 3.3 nights on average, median — 3; one night — 15 bookings of 44.
  • Booking window: median — 3.5 days, 20 of 44 bookings made 0–2 days before check-in; sales opened on 13.10, so this is a lower bound.
  • Guests per booking: median — 2 (mean 2.3); 25 of 44 bookings are for two guests.
  • Cancellations: 4 of 48 bookings (8%).

6.4 Channels and countries

  • Channels: Airbnb — 41 bookings of 44, Trip.com — 2, Booking.com — 1. First-month demand has so far been confirmed on a single platform.
  • Countries by guest phone code: United Kingdom 8, Australia 7, India 3, USA and Canada 2, Germany 2, Netherlands 2, Indonesia 2; 9 bookings have no phone number. A phone code is not citizenship; the lead of the United Kingdom and Australia does not contradict the core of the Ubud market (Section 3.2).

6.5 Reviews

  • 12 reviews on Airbnb in the first month, average score 4.92 out of 5; 11 of 12 are top scores. No reviews on Booking.com yet.

6.6 The forward book

  • As of 11.11.2026 the following is booked: the next 30 days (12.11–11.12) — 27.5% of nights; December 2026 — 3.2% (4 nights); January 2027 — 13.7% (17 nights).
  • The book is short: judging by the first month, Eco's bookings arrive late (median — 3.5 days before check-in, a lower bound), and the market booking window has not been measured. A thin book is therefore an observation, not a forecast of December and January occupancy.
  • Prices on the books — USD 114 per night for the next 30 days, USD 144 in December and USD 136 in January. With 4 and 17 nights sold, this is an observation, not the property's price position.

6.7 What the first weeks show and what they do not

  • They show: the format sells from the first day with no review history; occupancy is above Set B's October 2026 median (70.5%; with the 7 properties with occupancy of 88% or more, Eco's October ranges from the median level to the 73rd percentile); guests rate the property highly; the guest mix does not contradict the Ubud market.
  • They do not show: how the property will get through the weak months (the first is December), whether it will hold occupancy at the market price (USD 106–109), what share of demand comes from channels other than Airbnb, and how much of the launch occupancy is due to the visibility of a new listing. Some answers (December, channels, price after the start) will come within 60–90 days of operation from launch (December 2026 — January 2027); March and the 2027 high season — later.

6.0 На чём основан раздел

  • Система управления бронированиями управляющей компании (Guesty), только чтение; снимок 11.11.2026, 16:14 UTC. Период — первые 30 ночей продаж (13.10–11.11), 4 апартамента, 120 ночей в продаже, 44 подтверждённые брони (включая заезды после 11.11).
  • В разделе — только загрузка, цена ночи как ценовой уровень и профиль броней. Выручка и суммы в документ не выносятся.
  • Это профиль запуска нового объекта: доли по 44 броням — с точностью около ±14 п.п., тип гостя и страна — по косвенным признакам (число гостей в брони, код телефона).

6.1 Загрузка за 30 дней: три способа учёта

  • Владелец закрыл для себя 8 ночей из 120. От того, как их учитывать, зависит результат:
    • без закрытых ночей в знаменателе — 94 из 112 ночей, 83,9%;
    • закрытые ночи как непроданные — 94 из 120, 78,3%;
    • закрытые ночи как занятые — 102 из 120, 85,0%.
  • Статистическая точность для 30 дней: 95-процентный доверительный интервал (Уилсон) для 83,9% — примерно 76–90%.
  • По апартаментам без закрытых ночей — от 80 до 90%: спрос распределён по всем четырём, а не держится на одном.
  • Против рынка: выше медианы октября 2026 года у набора B (70,5%) при любом способе учёта; 88-й перцентиль набора без закрытых ночей, 73-й — с ними в знаменателе (подробнее — раздел 5.3).

6.2 По месяцам

  • Октябрь (13–31.10): 82,4% без закрытых ночей (56 из 68), 73,7% с ними в знаменателе (56 из 76); медиана цены ночи — 76 USD. Против октября набора B — 62–88-й перцентиль; если добавить 7 объектов с загрузкой 88% и выше — от уровня медианы до 73-го перцентиля.
  • Ноябрь (1–11.11): 86,4% (38 из 44 ночей, закрытых ночей нет); медиана цены ночи — 102 USD. Ноябрь 2025 года у рынка — медиана 66,5%, верхний квартиль 78,0% (выборка тонкая, 23 объекта). Ноябрь Eco выше верхнего квартиля, но это 11 дней.
  • Между октябрём и ноябрём медиана цены ночи выросла на треть (76 → 102 USD, +34%), загрузка не снизилась. Цена ноября при этом ниже медианы рынка ноября 2025 года (114 USD); это наблюдение за 11 дней, а не доказательство ценовой устойчивости.

6.3 Брони

  • Длительность: в среднем 3,3 ночи, медиана — 3; одна ночь — 15 броней из 44.
  • Окно бронирования: медиана — 3,5 дня, 20 из 44 броней — за 0–2 дня до заезда; продажи открыты 13.10, поэтому это нижняя граница.
  • Гостей в брони: медиана — 2 (среднее 2,3); 25 из 44 броней — на двух гостей.
  • Отмены: 4 из 48 броней (8%).

6.4 Каналы и страны

  • Каналы: Airbnb — 41 бронь из 44, Trip.com — 2, Booking.com — 1. Спрос первого месяца подтверждён пока на одной платформе.
  • Страны по коду телефона гостя: Великобритания 8, Австралия 7, Индия 3, США и Канада 2, Германия 2, Нидерланды 2, Индонезия 2, у 9 броней телефона нет. Код телефона — не гражданство; лидерство Великобритании и Австралии не противоречит ядру рынка Убуда (раздел 3.2).

6.5 Отзывы

  • 12 отзывов на Airbnb за первый месяц, средняя оценка 4,92 из 5; 11 из 12 — высший балл. На Booking.com отзывов пока нет.

6.6 Книга вперёд

  • На 11.11.2026 забронировано: ближайшие 30 дней (12.11–11.12) — 27,5% ночей; декабрь 2026 года — 3,2% (4 ночи); январь 2027 года — 13,7% (17 ночей).
  • Книга короткая: по первому месяцу брони у Eco приходят поздно (медиана — 3,5 дня до заезда, нижняя граница), а срок бронирования по рынку не измерен. Поэтому тонкая книга — наблюдение, а не прогноз загрузки декабря и января.
  • Цены на книге — 114 USD за ночь на ближайшие 30 дней, 144 USD в декабре и 136 USD в январе. При 4 и 17 проданных ночах это наблюдение, а не ценовая позиция объекта.

6.7 Что факт первых недель показывает и чего не показывает

  • Показывает: формат продаётся с первого дня без истории отзывов, загрузка выше медианы октября 2026 года у набора B (70,5%; с 7 объектами с загрузкой 88% и выше октябрь Eco — от уровня медианы до 73-го перцентиля), гости оценивают объект высоко, состав гостей не противоречит рынку Убуда.
  • Не показывает: как объект пройдёт слабые месяцы (первый — декабрь), удержит ли загрузку при цене рынка (106–109 USD), какую долю спроса дают каналы, кроме Airbnb, и сколько в загрузке старта от видимости нового объявления. Часть ответов (декабрь, каналы, цена после старта) даст период до 60–90 дней работы с запуска (декабрь 2026 — январь 2027); март и высокий сезон 2027 года — позже.
Вхід на територію
Вітальня апартаментів верхнього поверху
Зона відпочинку за ґратчастими стінами
Спальня

7.

7.1 Ризики попиту

  • Коротка історія. 30 днів продажів; 44 підтверджені бронювання із заїздом з 13.10 (включно із заїздами після 11.11); першого слабкого сезону в об'єкта ще не було. Слабкі місяці ринку — березень і грудень (розділ 4.2).
  • Ефект нового оголошення. Частина попиту перших тижнів може бути пов'язана зі стартовою видимістю нового оголошення і вхідною ціною. Відокремити ці ефекти за 30 днями не можна.
  • Одна платформа. 41 з 44 бронювань — Airbnb. Зміна алгоритмів або правил однієї площадки прямо впливає на завантаженість; інші площадки в Eco поки не розкриті, і скільки гостей вони додадуть, не виміряно.
  • Тло 2026 року. Турпотік без зростання (січень–вересень −1,15% р/р), завантаженість позазіркового розміщення Балі в липні — 42,53% проти 49,00% роком раніше. Набір порівняння — успішна частина ринку, тому обережна база — нижній квартиль (64%), а не медіана.
  • Ціна. Висока завантаженість старту досягнута ціною, нижчою за ринок; дохід на доступну ніч — на рівні ринку (індекс ≈1,0), не вище. Утримання завантаженості при ціні ринку не перевірене.
  • Тонка книга наперед. Грудень — 3,2%, січень — 13,7% станом на 11.11; ціни в книзі вищі за торішню медіану ринку (94 USD), але при 4 і 17 проданих ночах це спостереження; результат слабкого сезону поки не передбачуваний.
  • Продукт без приватного басейну. Басейн спільний на 4 апартаменти, у сегменті, де приватний басейн трапляється часто; вплив на ціну не виміряно.
  • Довгі проживання крихкі як опора. Бронювання від 7 ночей дають 32–38% ночей, але це 6 бронювань; одне бронювання на 13 ночей змінює частку на 6 в.п.

7.2 Ризики ринку і регулювання

  • Нова пропозиція. В Убуді готуються і відкриваються брендові готелі вищого класу: Kimpton (101 номер) станом на 11.11.2026 не відкритий, Sudamala (46 ключів) — у режимі м'якого відкриття. У складі Kimpton є вілли 1–2BR, у Sudamala — вілли з приватним басейном, тому верхній ціновий шар формату отримає нових конкурентів.
  • Регулювання. Збір з іноземного туриста — 150 000 IDR. Провінція запровадила мораторій на нові готелі, вілли і ресторани на продуктивних землях (Instruksi Gubernur Bali No. 5/2025); перелік округів і становище Гіаньяра підтверджені лише вторинними джерелами. Короткострокова оренда має підтвердити повну відповідність законодавству (строк — 31.03.2026, за Horwath HTL). Мораторій може стримувати введення нових об'єктів (охоплення Гіаньяра першоджерелом не підтверджене); вимога відповідності стосується і діючих.

7.3 Пропозиція: що перевірити в роботі об'єкта

Це гіпотези для перевірки в роботі об'єкта, а не врахований в оцінці резерв: канали, сім'ї і грудень — до 60–90 днів роботи від запуску (грудень 2026 — січень 2027); березень і ціновий тест високого сезону — у 2027 році.

  • Ціновий тест. Об'єкти набору із завантаженістю від 77,2% тримають ADR близько 112,5 USD (8 об'єктів). Перевірити ціну ринку на 1–2 апартаментах у високий сезон 2027 року і порівняти завантаженість з рештою.
  • Канали. Розкрити Booking.com і Trip.com: це і зниження залежності від однієї платформи, і перевірка гіпотези, що частина гостей Убуда (зокрема Близький Схід і Китай) бронює не через Airbnb.
  • Довгі проживання для слабкого сезону. Кухня і робоче місце в кожному апартаменті, а на бронювання від 7 ночей припадає близько третини ночей підтверджених бронювань, — підстава перевірити пропозицію на 7–28 ночей у березні і грудні. В Eco слабкого сезону ще не було; це гіпотеза.
  • Сім'ї і компанії — на верхні 110 м². 10 з 27 бронювань верхніх апартаментів — на 3 і більше гостей; продавати їх як формат «на чотирьох» без ціни окремої 2BR-вілли.
  • База відгуків. 12 відгуків проти медіани 89,5 у конкурента; рейтинг супроводжує завантаженість (ρ 0,50, напрям зв'язку не встановлено). Нарощування відгуків на обох площадках — розумна мета; що воно підніме завантаженість, не доведено.

7.4 Що інвесторові перевірити поза цим дослідженням

Дослідження описує аудиторію, попит і конкурентне середовище. Наступні питання до його меж не входять і потребують окремої перевірки за документами об'єкта:

  • права на землю і зонування ділянки;
  • дозволи на будівництво і ліцензії під короткострокову оренду;
  • договір з керуючою компанією (умови, строки, звітність);
  • податки об'єкта і власника;
  • ціна об'єкта і дохідність інвестиції.

7.1 Demand risks

  • A short history. 30 days of sales; 44 confirmed bookings with check-in from 13.10 (including check-ins after 11.11); the property has not yet been through a low season. The market's weak months are March and December (Section 4.2).
  • The new-listing effect. Part of the demand in the first weeks may be linked to the initial visibility of a new listing and to the entry price. These effects cannot be separated on 30 days of data.
  • A single platform. 41 of 44 bookings came via Airbnb. A change in one platform's algorithms or rules directly affects occupancy; Eco's other platforms have not yet been developed, and how many guests they would add has not been measured.
  • The 2026 backdrop. Tourist arrivals without growth (January–September −1.15% YoY); occupancy of Bali's non-star accommodation in July — 42.53% against 49.00% a year earlier. The comparison set is the successful part of the market, so the cautious baseline is the lower quartile (64%), not the median.
  • Price. The high occupancy at the start has been achieved at a price below the market; revenue per available night is at the market level (index ≈1.0), not above it. Holding occupancy at the market price has not been tested.
  • A thin forward book. December — 3.2%, January — 13.7% as of 11.11; prices on the books are above last year's market median (USD 94), but with 4 and 17 nights sold this is an observation; the outcome of the low season cannot yet be predicted.
  • A product without a private pool. The pool is shared among 4 apartments, in a segment where private pools are common; the effect on price has not been measured.
  • Long stays are a fragile mainstay. Bookings of 7 nights or more deliver 32–38% of nights, but that is 6 bookings; a single 13-night booking shifts the share by 6 pp.

7.2 Market and regulatory risks

  • New supply. Upscale branded hotels are being prepared and opened in Ubud: Kimpton (101 rooms) had not opened as of 11.11.2026, Sudamala (46 keys) is in soft opening. Kimpton includes 1–2BR villas and Sudamala has villas with private pools, so the upper price tier of the format will face new competitors.
  • Regulation. The levy on foreign tourists is IDR 150,000. The province has introduced a moratorium on new hotels, villas and restaurants on productive land (Instruksi Gubernur Bali No. 5/2025); the list of regencies and Gianyar's position are confirmed only by secondary sources. Short-term rentals must demonstrate full legal compliance (deadline — 31.03.2026, according to Horwath HTL). The moratorium may hold back the delivery of new properties (its coverage of Gianyar is not confirmed by a primary source); the compliance requirement also applies to operating properties.

7.3 Recommendations: what to test in the property's operation

These are hypotheses to be tested in operation, not a reserve already counted in the valuation: channels, families and December — within 60–90 days of operation from launch (December 2026 — January 2027); March and the high-season price test — in 2027.

  • A price test. Properties in the set with occupancy from 77.2% hold an ADR of about USD 112.5 (8 properties). Test the market price on 1–2 apartments in the 2027 high season and compare their occupancy with the rest.
  • Channels. Open up Booking.com and Trip.com: this both reduces dependence on a single platform and tests the hypothesis that some Ubud guests (including from the Middle East and China) book outside Airbnb.
  • Long stays for the low season. A kitchen and workspace in every apartment, together with bookings of 7 nights or more accounting for about a third of the nights of confirmed bookings, are grounds to test a 7–28-night offer in March and December. Eco has not yet been through a low season; this is a hypothesis.
  • Families and groups — the upper 110 m² apartments. 10 of 27 bookings of the upper apartments are for 3 or more guests; sell them as a "for four" format without the price of a separate 2BR villa.
  • The review base. 12 reviews against a competitor median of 89.5; rating goes together with occupancy (ρ 0.50, direction of the relationship not established). Building up reviews on both platforms is a sensible goal; that it would raise occupancy is not proven.

7.4 What the investor should verify outside this research

The research describes the audience, demand and competitive landscape. The following questions are outside its scope and require separate verification against the property's documents:

  • land rights and zoning of the plot;
  • building permits and licences for short-term rental;
  • the agreement with the management company (terms, duration, reporting);
  • taxes on the property and the owner;
  • the property price and the return on investment.

7.1 Риски спроса

  • Короткая история. 30 дней продаж; 44 подтверждённые брони с заездом с 13.10 (включая заезды после 11.11); первого слабого сезона у объекта ещё не было. Слабые месяцы рынка — март и декабрь (раздел 4.2).
  • Эффект нового объявления. Часть спроса первых недель может быть связана со стартовой видимостью нового объявления и входной ценой. Отделить эти эффекты по 30 дням нельзя.
  • Одна платформа. 41 из 44 броней — Airbnb. Изменение алгоритмов или правил одной площадки прямо влияет на загрузку; другие площадки у Eco пока не раскрыты, и сколько гостей они добавят, не измерено.
  • Фон 2026 года. Турпоток без роста (январь–сентябрь −1,15% г/г), загрузка внезвёздного размещения Бали в июле — 42,53% против 49,00% годом ранее. Набор сравнения — успешная часть рынка, поэтому осторожная база — нижний квартиль (64%), а не медиана.
  • Цена. Высокая загрузка старта достигнута ценой ниже рынка; доход на доступную ночь — на уровне рынка (индекс ≈1,0), не выше. Удержание загрузки при цене рынка не проверено.
  • Тонкая книга вперёд. Декабрь — 3,2%, январь — 13,7% на 11.11; цены на книге выше прошлогодней медианы рынка (94 USD), но при 4 и 17 проданных ночах это наблюдение; результат слабого сезона пока не предсказуем.
  • Продукт без частного бассейна. Бассейн общий на 4 апартамента, в сегменте, где частный бассейн встречается часто; влияние на цену не измерено.
  • Длинные проживания хрупки как опора. Брони от 7 ночей дают 32–38% ночей, но это 6 броней; одна бронь на 13 ночей меняет долю на 6 п.п.

7.2 Риски рынка и регулирования

  • Новое предложение. В Убуде готовятся и открываются брендовые отели верхнего класса: Kimpton (101 номер) на 11.11.2026 не открыт, Sudamala (46 ключей) — в режиме мягкого открытия. В составе Kimpton есть виллы 1–2BR, у Sudamala — виллы с частным бассейном, поэтому верхний ценовой слой формата получит новых конкурентов.
  • Регулирование. Сбор с иностранного туриста — 150 000 IDR. Провинция ввела мораторий на новые отели, виллы и рестораны на продуктивных землях (Instruksi Gubernur Bali No. 5/2025); список округов и положение Гианьяра подтверждены только вторичными источниками. Краткосрочная аренда должна подтвердить полное соответствие законодательству (срок — 31.03.2026, по Horwath HTL). Мораторий может сдерживать ввод новых объектов (охват Гианьяра первоисточником не подтверждён); требование соответствия касается и действующих.

7.3 Предложение: что проверить в работе объекта

Это гипотезы для проверки в работе объекта, а не учтённый в оценке резерв: каналы, семьи и декабрь — к 60–90 дням работы с запуска (декабрь 2026 — январь 2027); март и ценовой тест высокого сезона — в 2027 году.

  • Ценовой тест. Объекты набора с загрузкой от 77,2% держат ADR около 112,5 USD (8 объектов). Проверить цену рынка на 1–2 апартаментах в высокий сезон 2027 года и сравнить загрузку с остальными.
  • Каналы. Раскрыть Booking.com и Trip.com: это и снижение зависимости от одной платформы, и проверка гипотезы, что часть гостей Убуда (в том числе Ближний Восток и Китай) бронирует не через Airbnb.
  • Длинные проживания для слабого сезона. Кухня и рабочее место в каждом апартаменте, а на брони от 7 ночей приходится около трети ночей подтверждённых броней, — основание проверить предложение на 7–28 ночей в марте и декабре. У Eco слабого сезона ещё не было; это гипотеза.
  • Семьи и компании — на верхние 110 м². 10 из 27 броней верхних апартаментов — на 3 и более гостей; продавать их как формат «на четверых» без цены отдельной 2BR-виллы.
  • База отзывов. 12 отзывов против медианы 89,5 у конкурента; рейтинг сопутствует загрузке (ρ 0,50, направление связи не установлено). Наращивание отзывов на обеих площадках — разумная цель; что оно поднимет загрузку, не доказано.

7.4 Что инвестору проверить вне этого исследования

Исследование описывает аудиторию, спрос и конкурентную среду. Следующие вопросы в его рамки не входят и требуют отдельной проверки по документам объекта:

  • права на землю и зонирование участка;
  • разрешения на строительство и лицензии под краткосрочную аренду;
  • договор с управляющей компанией (условия, сроки, отчётность);
  • налоги объекта и владельца;
  • цена объекта и доходность инвестиции.

8.

8.1 Конкуренти і ринок (Estate Market)

  • Широкий список: Estate Market, Booking.com і Google Maps по Penestanan і Sayan, сегмент Eco — 208 об'єктів; статус активності — за Estate Market.
  • Відбір: 70 живих кандидатів → помісячно заміряно 44 об'єкти (93 типи номерів) → зіставні 33 → основний набір B — 26; 7 об'єктів із завантаженістю 88% і вище винесено в перевірку чутливості.
  • Вікно — 12 завершених місяців (листопад 2025 — жовтень 2026). Помісячні цифри перераховано вручну за таблицею Estate Market, місяці з нульовою ціною виключено. Для кожного об'єкта збережено повне посилання на звіт Estate Market з датами і номером типу.
  • ADR об'єкта — середнє помісячних цін, не зважене за проданими ночами. Estate Market будує місяць за вибіркою від 8 до 31 дня.
  • Покриття місяців нерівномірне: грудень 2025 року є у 10 з 26 об'єктів, січень 2026 року — у 19, лютий — у 20. Річні медіани тому трохи зміщені до місяців з даними, грудень — орієнтир.
  • Для жовтня 2026 року використовується одна агрегація — за основним типом номерів об'єкта.
  • Перцентиль Eco — за середнім рангом (частка об'єктів нижче плюс половина рівних); квартилі — лінійна інтерполяція.
  • Дані Estate Market — оцінка за календарями, а не звітність об'єктів. З фактичними продажами об'єктів ці дані не звірені. 7 об'єктів із завантаженістю 88% і вище перевірено за календарем доступності Booking.com: у частини з них дати, ймовірно, закриті, а не продані.

8.2 Рейтинги і ціни площадок

  • Рейтинги і кількість відгуків — живий Booking.com, знімок 11.11.2026.
  • Ціни Airbnb — пошук на конкретні дати (3 ночі), Penestanan і Sayan; видача містить кімнати і гестхауси, тому порівняння — за рівнем.

8.3 Eco

  • Guesty, лише читання, знімок 11.11.2026, 16:14 UTC. Завантаженість — трьома способами обліку ночей, закритих власником. Ціна ночі — тариф без прибирання і податків, курс 18 090 IDR за USD. Виручка і суми не публікуються.
  • Країна гостя — за кодом телефону (Guesty не передає громадянство); у 9 бронювань з 44 телефону немає. Тип гостя — за кількістю гостей у бронюванні.
  • Вікно бронювання обрізане датою відкриття продажів (13.10), тому це нижня межа.

8.4 Аудиторія

  • Відгуки 41 об'єкта Убуда (37 Booking.com верхнього сегмента, 4 будинки Airbnb), 2019 — 06.10.2026. База зміщена до курортів Booking: Близький Схід і Туреччина представлені вище, Китай та Індія — нижче; на Airbnb країна прихована у 71,4% відгуків.

8.5 Макро і пропозиція

  • Турпотік, країни, сезонність, завантаженість розміщення, тривалість перебування: BPS Балі і Disparda Балі (Buku Statistik Pariwisata 2025; BRS 57/09/51 за липень 2026), ANTARA за даними BPS.
  • Готельний ринок і pipeline: Horwath HTL × Bali Hotels Association «Bali Hotel & Branded Residences 2026»; Colliers Q2 2026 (через Fortune IDN і Real Estate Asia). Оцінка ≈540 номерів Убуда до 2029 року — наш розрахунок із частки Убуда в pipeline Colliers, порядок величини.
  • Оголошення Airbnb Убуда: AirROI, 12 місяців до жовтня 2026 року. Нові готелі — публікації Hospitality Net, TTG Asia, What's New Indonesia; статус відкриття перевірено 11.11.2026 за сайтом IHG і відповіддю готелю на Tripadvisor.
  • Регулювання: портал Love Bali (збір), портал провінції Балі (мораторій), Horwath HTL (комплаєнс короткострокової оренди).

8.6 Перевірка висновків

  • Самокритика висновків, консиліум із трьох незалежних AI-моделей і незалежний аудит фактів та аналізу; усі зауваження розібрано, формулювання причинності пом'якшено до спостережень.

8.7 Що навмисно не вимірювалося

  • Ціна угоди і дохідність об'єкта; юридична перевірка (земля, дозволи, договір з керуючою компанією, податки).
  • Вікно бронювання ринку Убуда: Estate Market його не дає, відкритого джерела не знайдено.
  • Площа апартаментів і тип басейну конкурентів.
  • Помісячна структура прибуттів Балі за січень–червень 2026 року (є підсумки півріччя і помісячно липень–вересень).

8.1 Competitors and the market (Estate Market)

  • Long list: Estate Market, Booking.com and Google Maps for Penestanan and Sayan, Eco's segment — 208 properties; activity status per Estate Market.
  • Selection: 70 live candidates → 44 properties (93 room types) measured month by month → 33 comparable → core Set B — 26; 7 properties with occupancy of 88% or more moved to a sensitivity check.
  • Window — 12 completed months (November 2025 — October 2026). Monthly figures were recalculated manually from the Estate Market table, with zero-price months excluded. For every property, the full link to its Estate Market report with dates and room-type number is retained.
  • A property's ADR is the average of monthly prices, not weighted by nights sold. Estate Market builds each month from a sample of 8 to 31 days.
  • Monthly coverage is uneven: December 2025 is available for 10 of 26 properties, January 2026 for 19, February for 20. Annual medians are therefore slightly biased towards months with data; December is indicative.
  • For October 2026 a single aggregation is used — by the property's main room type.
  • Eco's percentile is by mean rank (share of properties below plus half of those equal); quartiles — linear interpolation.
  • Estate Market data are an estimate based on calendars, not the properties' own reporting. They have not been reconciled with the properties' actual sales. The 7 properties with occupancy of 88% or more were checked against the Booking.com availability calendar: for some of them dates are probably blocked rather than sold.

8.2 Platform ratings and prices

  • Ratings and review counts — live Booking.com, snapshot of 11.11.2026.
  • Airbnb prices — searches for specific dates (3 nights), Penestanan and Sayan; results include rooms and guesthouses, so the comparison is by level.

8.3 Eco

  • Guesty, read-only, snapshot of 11.11.2026, 16:14 UTC. Occupancy — three ways of counting owner-blocked nights. Nightly rate — the tariff excluding cleaning and taxes, at an exchange rate of IDR 18,090 per USD. Revenue and monetary amounts are not published.
  • Guest country — by phone code (Guesty does not pass on citizenship); 9 of 44 bookings have no phone number. Guest type — by the number of guests per booking.
  • The booking window is truncated by the date sales opened (13.10), so it is a lower bound.

8.4 Audience

  • Reviews of 41 Ubud properties (37 upper-segment Booking.com properties, 4 Airbnb homes), 2019 — 06.10.2026. The base is skewed towards Booking resorts: the Middle East and Turkey are over-represented, China and India under-represented; on Airbnb the country is hidden for 71.4% of reviews.

8.5 Macro data and supply

  • Tourist arrivals, source countries, seasonality, accommodation occupancy, length of stay: BPS Bali and Disparda Bali (Buku Statistik Pariwisata 2025; BRS 57/09/51 for July 2026), ANTARA citing BPS data.
  • Hotel market and pipeline: Horwath HTL × Bali Hotels Association "Bali Hotel & Branded Residences 2026"; Colliers Q2 2026 (via Fortune IDN and Real Estate Asia). The estimate of ≈540 Ubud rooms until 2029 is our calculation from Ubud's share of the Colliers pipeline, an order of magnitude.
  • Ubud Airbnb listings: AirROI, 12 months to October 2026. New hotels — publications by Hospitality Net, TTG Asia, What's New Indonesia; opening status checked on 11.11.2026 against the IHG website and the hotel's reply on Tripadvisor.
  • Regulation: the Love Bali portal (levy), the Bali provincial portal (moratorium), Horwath HTL (short-term rental compliance).

8.6 Verification of conclusions

  • Self-critique of the conclusions, a council of three independent AI models, and an independent audit of facts and analysis; all comments have been addressed, and causal wording has been softened to observations.

8.7 What was deliberately not measured

  • The transaction price and the property's return; legal due diligence (land, permits, the management company agreement, taxes).
  • The Ubud market booking window: Estate Market does not provide it, and no open source was found.
  • Competitors' apartment sizes and pool types.
  • The monthly breakdown of Bali arrivals for January–June 2026 (half-year totals and July–September monthly figures are available).

8.1 Конкуренты и рынок (Estate Market)

  • Широкий список: Estate Market, Booking.com и Google Maps по Penestanan и Sayan, сегмент Eco — 208 объектов; статус активности — по Estate Market.
  • Отбор: 70 живых кандидатов → помесячно замерены 44 объекта (93 типа номеров) → сопоставимы 33 → основной набор B — 26; 7 объектов с загрузкой 88% и выше вынесены в проверку чувствительности.
  • Окно — 12 завершённых месяцев (ноябрь 2025 — октябрь 2026). Помесячные цифры пересчитаны вручную по таблице Estate Market, месяцы с нулевой ценой исключены. У каждого объекта сохранена полная ссылка на отчёт Estate Market с датами и номером типа.
  • ADR объекта — среднее помесячных цен, не взвешенное по проданным ночам. Estate Market строит месяц по выборке от 8 до 31 дня.
  • Покрытие месяцев неравномерно: декабрь 2025 года есть у 10 из 26 объектов, январь 2026 года — у 19, февраль — у 20. Годовые медианы поэтому немного смещены к месяцам с данными, декабрь — ориентир.
  • Для октября 2026 года используется одна агрегация — по основному типу номеров объекта.
  • Перцентиль Eco — по среднему рангу (доля объектов ниже плюс половина равных); квартили — линейная интерполяция.
  • Данные Estate Market — оценка по календарям, а не отчётность объектов. С фактическими продажами объектов эти данные не сверены. 7 объектов с загрузкой 88% и выше проверены по календарю доступности Booking.com: у части из них даты, вероятно, закрыты, а не проданы.

8.2 Рейтинги и цены площадок

  • Рейтинги и число отзывов — живой Booking.com, снимок 11.11.2026.
  • Цены Airbnb — поиск на конкретные даты (3 ночи), Penestanan и Sayan; выдача включает комнаты и гестхаусы, поэтому сравнение — по уровню.

8.3 Eco

  • Guesty, только чтение, снимок 11.11.2026, 16:14 UTC. Загрузка — тремя способами учёта ночей, закрытых владельцем. Цена ночи — тариф без уборки и налогов, курс 18 090 IDR за USD. Выручка и суммы не публикуются.
  • Страна гостя — по коду телефона (Guesty не передаёт гражданство); у 9 броней из 44 телефона нет. Тип гостя — по числу гостей в брони.
  • Окно бронирования обрезано датой открытия продаж (13.10), поэтому это нижняя граница.

8.4 Аудитория

  • Отзывы 41 объекта Убуда (37 Booking.com верхнего сегмента, 4 дома Airbnb), 2019 — 06.10.2026. База смещена к курортам Booking: Ближний Восток и Турция представлены выше, Китай и Индия — ниже; на Airbnb страна скрыта у 71,4% отзывов.

8.5 Макро и предложение

  • Турпоток, страны, сезонность, загрузка размещения, длительность пребывания: BPS Бали и Disparda Бали (Buku Statistik Pariwisata 2025; BRS 57/09/51 за июль 2026), ANTARA по данным BPS.
  • Гостиничный рынок и pipeline: Horwath HTL × Bali Hotels Association «Bali Hotel & Branded Residences 2026»; Colliers Q2 2026 (через Fortune IDN и Real Estate Asia). Оценка ≈540 номеров Убуда до 2029 года — наш расчёт из доли Убуда в pipeline Colliers, порядок величины.
  • Объявления Airbnb Убуда: AirROI, 12 месяцев до октября 2026 года. Новые отели — публикации Hospitality Net, TTG Asia, What's New Indonesia; статус открытия проверен 11.11.2026 по сайту IHG и ответу отеля на Tripadvisor.
  • Регулирование: портал Love Bali (сбор), портал провинции Бали (мораторий), Horwath HTL (комплаенс краткосрочной аренды).

8.6 Проверка выводов

  • Самокритика выводов, консилиум из трёх независимых AI-моделей и независимый аудит фактов и анализа; все замечания разобраны, формулировки причинности смягчены до наблюдений.

8.7 Что намеренно не измерялось

  • Цена сделки и доходность объекта; юридическая проверка (земля, разрешения, договор с управляющей компанией, налоги).
  • Окно бронирования рынка Убуда: Estate Market его не даёт, открытого источника не найдено.
  • Площадь апартаментов и тип бассейна конкурентов.
  • Помесячная структура прибытий Бали за январь–июнь 2026 года (есть итоги полугодия и помесячно июль–сентябрь).